
PPh Final UMKM: Apakah Pajak Daerah Masuk Perhitungan Omzet?
Omzet usaha dan pajak daerah punya fungsi berbeda. Kenali cara memisahkan pencatatannya sebelum menentukan dasar penghitungan PPh Final UMKM.

Daftar isi
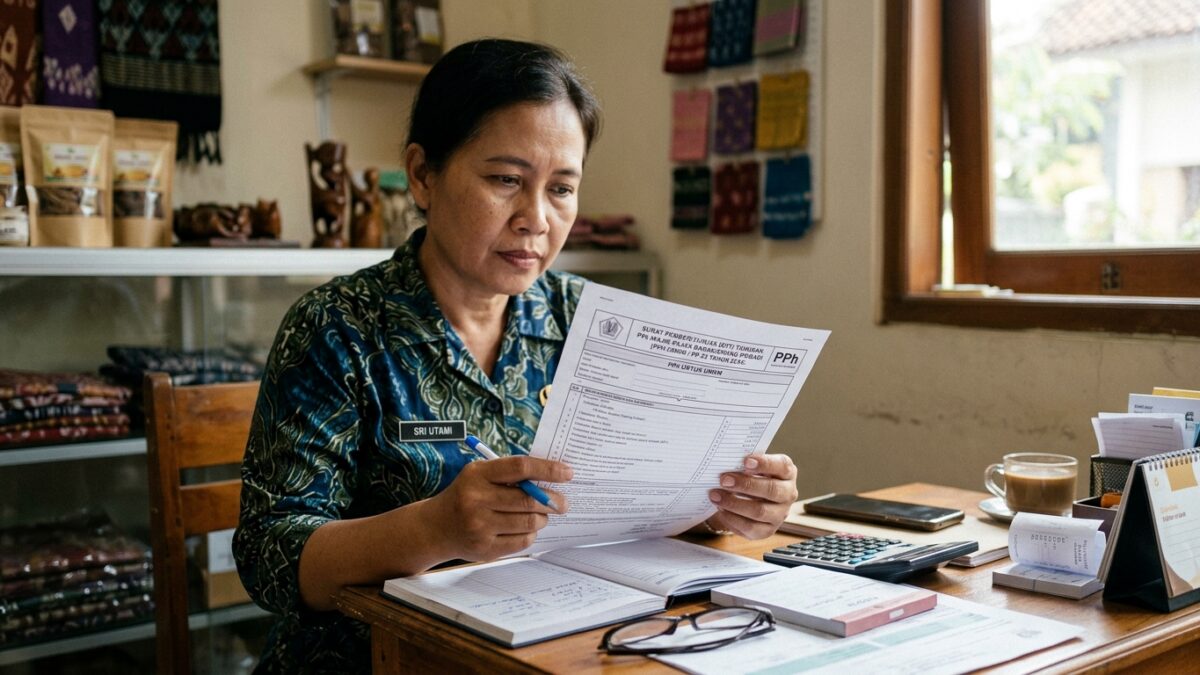
Anda menerima pembayaran dari pelanggan, lalu sebagian uang itu berkaitan dengan pajak daerah. Apakah seluruh uang yang masuk otomatis menjadi omzet untuk menghitung PPh Final UMKM?
Jawabannya tidak bisa ditentukan hanya dari nama pungutannya. Omzet, pajak daerah, dan PPh Final UMKM adalah hal yang berbeda. Anda perlu melihat asal uang, peran usaha dalam transaksi, dan cara pencatatannya.
Bedakan omzet usaha dan pajak daerah
Omzet adalah seluruh penerimaan yang berkaitan dengan kegiatan usaha. Sederhananya, omzet menggambarkan nilai transaksi yang diterima usaha sebelum dikurangi biaya.
Pajak daerah punya fungsi berbeda. Pajak ini berkaitan dengan kewajiban perpajakan di tingkat daerah, bukan ukuran langsung tentang berapa banyak pendapatan usaha. Karena itu, pajak daerah tidak otomatis sama dengan omzet.
Bayangkan sebuah usaha makanan yang menjual hidangan lewat aplikasi atau layanan pesan antar. Pelanggan bisa membayar harga makanan, biaya layanan, dan komponen pajak dalam satu transaksi. Dari sisi pelanggan, semuanya terlihat sebagai satu pembayaran. Dari sisi pencatatan usaha, setiap komponen belum tentu punya arti yang sama.
Situasi lain bisa muncul pada usaha penginapan, tempat hiburan, restoran, atau usaha jasa tertentu. Pelaku usaha mungkin menerima uang dari pelanggan sekaligus memungut komponen yang berkaitan dengan pajak daerah. Dalam kondisi seperti ini, Anda tidak sebaiknya langsung menyamakan seluruh uang masuk dengan pendapatan usaha.
Mengapa pajak daerah tidak bisa diperlakukan dengan asumsi umum?
Dasar PPh Final UMKM berhubungan dengan peredaran bruto atau omzet usaha. Namun, perlakuan atas pajak daerah bisa bergantung pada sifat uang yang diterima dan posisi pelaku usaha dalam transaksi.
Ada perbedaan antara uang yang benar-benar menjadi pendapatan usaha dan uang yang hanya ditarik dari pelanggan untuk disetorkan sesuai kewajiban tertentu. Keduanya sama-sama bisa masuk ke rekening usaha, tetapi maknanya belum tentu sama.
Karena itu, jangan memakai asumsi bahwa setiap uang yang masuk pasti omzet. Sebaliknya, jangan juga langsung mengeluarkan semua pajak daerah dari omzet tanpa dasar yang jelas. Pemisahan itu perlu mengikuti aturan yang memang membahas jenis transaksi Anda.
Perbedaan ini penting karena PPh Final UMKM berfokus pada omzet, bukan laba. Laba adalah pendapatan setelah dikurangi biaya. Omzet melihat penerimaan usaha sebelum biaya dikurangkan.
Cara mencatat uang masuk dan pajak secara terpisah
Anda bisa mulai dengan memisahkan catatan transaksi menjadi beberapa bagian. Catat nilai penjualan atau jasa, pajak daerah yang berkaitan dengan transaksi, dan biaya lain secara terpisah.
Misalnya, warung menerima pembayaran pelanggan lewat dompet digital. Jangan hanya menulis satu baris dengan keterangan “penjualan”. Simpan rincian tentang barang yang dijual, komponen pajak kalau ada, dan jumlah yang benar-benar menjadi penerimaan usaha.
Cara ini membuat Anda lebih mudah menelusuri asal setiap uang. Anda juga bisa membandingkan catatan penjualan dengan laporan dari kasir, aplikasi, rekening bank, atau dompet digital.
Catatan terpisah bukan berarti Anda sudah menentukan perlakuan pajaknya. Catatan itu hanya membantu Anda menjaga data tetap jelas. Penentuan apakah komponen tertentu masuk peredaran bruto tetap perlu melihat aturan yang berlaku untuk transaksi tersebut.
Bedakan pajak yang dipungut dari pelanggan dan pajak usaha
Pajak daerah yang dipungut dari pelanggan berbeda konteks dengan pajak daerah yang menjadi beban usaha. Pada kondisi pertama, usaha mungkin menerima uang yang berkaitan dengan transaksi pelanggan. Pada kondisi kedua, usaha bisa membayar kewajibannya sendiri.
Perbedaan ini membuat pencatatan menjadi penting. Jangan mencampur pajak yang Anda tarik dari pelanggan dengan biaya operasional seperti belanja bahan, ongkos kirim, listrik, atau sewa tempat.
Namun, pemisahan dalam pembukuan belum otomatis menjawab cara menghitung PPh Final UMKM. Pembukuan membantu Anda menyajikan fakta transaksi, sedangkan aturan pajak menentukan perlakuan akhirnya.
Langkah sebelum menghitung PPh Final UMKM
Mulailah dengan mengumpulkan dokumen transaksi. Simpan bukti penjualan, laporan kasir, rekap aplikasi, bukti pembayaran, dan catatan setoran pajak daerah kalau tersedia.
Berikutnya, tandai setiap penerimaan berdasarkan sumbernya. Pisahkan pendapatan dari penjualan, uang titipan atau pungutan terkait transaksi, pengembalian dana, dan penerimaan lain yang masuk ke rekening usaha.
Setelah itu, cocokkan catatan Anda dengan jenis usaha dan transaksi yang dilakukan. Restoran, penginapan, tempat hiburan, toko, dan penyedia jasa bisa menghadapi situasi pencatatan yang berbeda.
Kalau status suatu komponen belum jelas, jangan menebak hanya dari nama pajaknya. Periksa aturan yang secara khusus membahas pajak daerah dan hubungan komponen itu dengan peredaran bruto PPh Final UMKM.
Kesimpulan: tidak semua uang masuk adalah omzet
Pajak daerah dan omzet usaha bukan istilah yang sama. Omzet menggambarkan penerimaan dari kegiatan usaha, sedangkan pajak daerah berkaitan dengan kewajiban perpajakan di tingkat daerah.
Apakah pajak daerah masuk perhitungan omzet PPh Final UMKM? Jawabannya bergantung pada sifat pungutan dan posisi uang itu dalam transaksi. Tanpa aturan yang secara khusus membahasnya, Anda belum bisa menarik kesimpulan umum.
Langkah paling aman adalah mencatat nilai penjualan dan komponen pajak secara terpisah. Dengan begitu, Anda punya dasar yang lebih jelas saat menentukan perlakuan pajaknya sesuai aturan yang berlaku.
Komentar