
Cara Menyiapkan Pengajuan Pembiayaan UMKM dengan Lebih Siap
Pengajuan pembiayaan UMKM terasa lebih mudah kalau Anda memahami kebutuhan dana, menata catatan usaha, dan memeriksa kewajiban sebelum menyetujui penawaran.

Daftar isi
Usaha Anda bisa berjalan baik, tetapi kebutuhan dana kadang muncul pada waktu yang tidak terduga. Stok perlu ditambah, peralatan mulai rusak, atau pesanan datang lebih banyak dari biasanya.
Pembiayaan bisa membantu menutup kebutuhan itu. Namun, pengajuan bukan sekadar mengisi formulir lalu menunggu keputusan. Anda perlu memahami cara kerja pembiayaan dan menilai kemampuan usaha sendiri.
Persiapan yang rapi membuat pembicaraan dengan penyedia pembiayaan terasa lebih jelas. Anda juga bisa menghindari keputusan yang terlalu cepat.
Tentukan Tujuan Penggunaan Dana
Sebelum mencari pembiayaan, tentukan dulu dana itu akan dipakai untuk apa. Kebutuhan membeli stok tentu berbeda dari kebutuhan memperbaiki alat kerja atau menambah kapasitas produksi.
Tujuan yang jelas membantu Anda memperkirakan manfaat dana bagi usaha. Anda bisa melihat apakah dana itu membantu menghasilkan pendapatan, menjaga kegiatan usaha, atau hanya menutup pengeluaran sementara.
Coba tulis kebutuhan tersebut dengan bahasa sederhana. Jelaskan barang atau kegiatan yang ingin dibiayai, alasan kebutuhannya, dan cara usaha membayar kembali kewajibannya.
Penjelasan seperti ini membuat Anda lebih siap saat penyedia pembiayaan mengajukan pertanyaan. Anda juga bisa menghindari mengambil dana untuk tujuan yang belum jelas.
Nilai Kemampuan Usaha Sebelum Mengajukan
Kemampuan membayar tidak hanya bergantung pada jumlah pendapatan. Anda juga perlu melihat biaya operasional, utang yang sudah berjalan, dan perubahan pemasukan dari waktu ke waktu.
Arus kas adalah catatan keluar-masuk uang dalam usaha. Catatan ini membantu Anda melihat kapan uang masuk, kapan pengeluaran muncul, dan apakah usaha punya ruang untuk membayar kewajiban.
Jangan mencampur catatan uang usaha dengan kebutuhan rumah tangga. Pemisahan sederhana membuat kondisi usaha lebih mudah dibaca.
Kalau pemasukan sering berubah, gunakan catatan yang menunjukkan pola tersebut. Dengan begitu, Anda tidak hanya memakai perkiraan terbaik saat menilai kemampuan membayar.
Tujuan pemeriksaan ini bukan untuk menjamin pengajuan disetujui. Tujuannya supaya Anda memahami beban pembiayaan sebelum mengambil keputusan.
Siapkan Informasi Usaha
Setiap penyedia pembiayaan bisa meminta informasi yang berbeda. Tidak ada satu daftar persyaratan yang selalu cocok untuk semua tempat.
Karena itu, tanyakan daftar informasi yang perlu disiapkan sebelum mengajukan. Anda bisa menata catatan penjualan, pengeluaran, pemasok, pelanggan, dan utang usaha dalam satu tempat.
Simpan juga keterangan tentang kegiatan usaha. Jelaskan produk atau jasa yang dijual, cara mendapatkan pelanggan, serta proses menerima pembayaran.
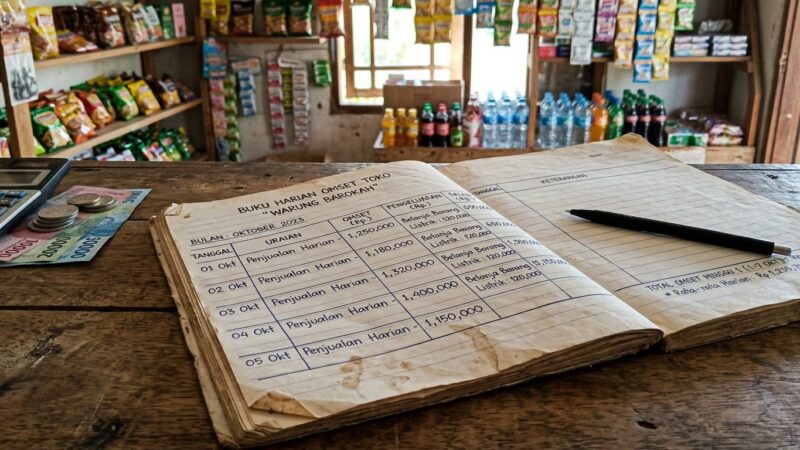
Kalau Anda berjualan lewat pesan singkat, catatan pesanan bisa membantu menjelaskan kegiatan usaha. Pemilik warung bisa mencatat pembelian stok dan penjualan harian. Penyedia jasa bisa menyimpan catatan pekerjaan dan pembayaran pelanggan.
Catatan yang rapi tidak otomatis membuat pengajuan diterima. Namun, informasi yang jelas membantu penyedia pembiayaan memahami kondisi usaha Anda.
Pahami Penilaian Pembiayaan dan Credit Scoring
Penyedia pembiayaan biasanya menilai beberapa sisi usaha sebelum mengambil keputusan. Penilaian bisa berkaitan dengan pendapatan, pengeluaran, riwayat pembayaran, tujuan dana, dan kemampuan membayar.
Salah satu istilah yang mungkin Anda temui adalah credit scoring. Sederhananya, credit scoring adalah cara menilai kelayakan peminjam dengan melihat informasi dan pola tertentu.
Hasil penilaian bisa berbeda antara satu penyedia dan penyedia lain. Karena itu, jangan menganggap cara penilaian di satu tempat pasti sama dengan tempat lain.
Tanyakan informasi apa yang dipakai dalam penilaian. Anda juga bisa meminta penjelasan tentang bagian yang belum dipahami.
Semakin Anda memahami prosesnya, semakin mudah Anda menyiapkan jawaban yang sesuai dengan kondisi usaha. Hindari memberikan informasi yang tidak akurat hanya supaya pengajuan terlihat lebih kuat.
Periksa Biaya dan Jadwal Pembayaran
Jangan hanya melihat jumlah dana yang bisa diterima. Periksa juga seluruh kewajiban yang muncul selama masa pembiayaan.
Tanyakan cara menghitung biaya, jadwal pembayaran, dan kemungkinan biaya tambahan. Pastikan Anda memahami apakah jumlah pembayaran tetap atau bisa berubah sesuai ketentuan produk.
Periksa juga konsekuensi kalau pembayaran terlambat. Penjelasan ini membantu Anda menilai risiko sebelum menyetujui penawaran.
Bandingkan kewajiban pembayaran dengan arus kas usaha. Pembayaran yang terasa ringan pada satu periode belum tentu tetap ringan ketika penjualan menurun.
Anda bisa menulis semua komponen biaya dalam satu catatan. Cara ini membantu Anda melihat keseluruhan kewajiban, bukan hanya angka yang ditawarkan di awal.
Pahami Jaminan dalam Pembiayaan
Jaminan adalah aset atau bentuk kepastian yang bisa diminta dalam pembiayaan tertentu. Bentuknya bergantung pada produk dan kebijakan penyedia pembiayaan.
Selain aset fisik, beberapa skema bisa menilai aset nonfisik yang punya nilai ekonomi. Contohnya bisa berupa karya, merek, atau hak atas hasil kreativitas.
Kalau sebuah aset ditawarkan sebagai jaminan, tanyakan cara penilaiannya. Pahami juga kewajiban dan risiko yang muncul dari penggunaan aset tersebut.
Jangan menyerahkan aset tanpa membaca ketentuan dengan teliti. Pastikan Anda memahami kondisi yang berlaku jika pembayaran tidak berjalan sesuai jadwal.
Susun Rencana Penggunaan Pembiayaan
Pembiayaan sebaiknya punya hubungan yang jelas dengan kebutuhan usaha. Dana untuk stok, alat kerja, dan operasional bisa membawa konsekuensi yang berbeda.
Buat rencana sederhana tentang penggunaan dana dan cara memantau hasilnya. Catat perubahan pada penjualan, biaya, dan arus kas setelah dana dipakai.
Rencana ini bukan jaminan usaha akan selalu tumbuh. Namun, catatan tersebut membantu Anda melihat apakah pembiayaan benar-benar mendukung kegiatan usaha.
Sebelum menyetujui penawaran, baca semua ketentuan dan tanyakan bagian yang belum jelas. Keputusan yang terburu-buru bisa membuat Anda menanggung kewajiban yang tidak sesuai dengan kemampuan usaha.
Pengajuan pembiayaan yang baik dimulai dari pemahaman yang sederhana: berapa dana yang dibutuhkan, untuk apa dana dipakai, dan bagaimana usaha membayar kembali kewajibannya.
Komentar