
Dampak Kenaikan Suku Bunga pada Tabungan dan Utang Rumah Tangga
Kenaikan suku bunga bisa membuat simpanan lebih menarik, tetapi juga meningkatkan biaya pinjaman. Kenali dampaknya sebelum menilai tabungan dan cicilan Anda.

Daftar isi
Ketika bunga pinjaman naik, cicilan rumah atau kendaraan bisa terasa lebih berat. Di sisi lain, kenaikan bunga juga bisa membuat tabungan dan deposito menawarkan imbal hasil yang lebih menarik.
Namun, dampaknya tidak selalu langsung terasa. Bunga produk bank bisa berubah bertahap, dengan kecepatan dan besaran yang berbeda antara simpanan dan pinjaman.
Bagaimana kenaikan suku bunga memengaruhi tabungan dan cicilan?
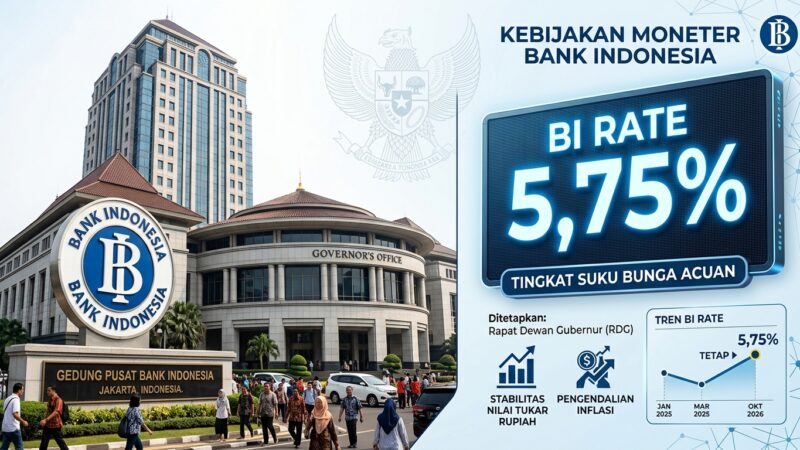
Suku bunga acuan menjadi patokan bagi lembaga keuangan saat menentukan bunga pinjaman dan tabungan. Bank Indonesia menjelaskan bahwa ketika suku bunga acuan naik, bunga deposito dan kredit cenderung ikut naik.
Begitu juga sebaliknya. Ketika suku bunga acuan turun, bunga deposito dan kredit cenderung ikut turun. Kecenderungan ini tidak berarti semua produk bank langsung berubah pada waktu yang sama.
Bank Indonesia menyebut proses perpindahan dari suku bunga acuan ke bunga produk bank sebagai transmisi kebijakan moneter. Sederhananya, perubahan pada patokan utama perlu diteruskan dulu sebelum terasa di rekening tabungan atau tagihan pinjaman.
Riset Bank Indonesia menunjukkan bahwa transmisi ini cenderung lamban dan tidak selalu sama arahnya. Bunga bank ritel juga kurang responsif dalam jangka pendek, jadi kenaikan suku bunga acuan belum tentu langsung mengubah bunga produk yang Anda pakai.
Kapan kenaikan bunga menguntungkan tabungan?
Tabungan atau deposito bisa diuntungkan kalau kenaikan suku bunga diteruskan ke bunga simpanan. Imbal hasil yang lebih menarik bisa mendorong masyarakat menyimpan dana di bank.
Namun, Anda perlu membedakan kenaikan suku bunga acuan dari perubahan bunga rekening Anda. Keduanya berkaitan, tetapi tidak selalu bergerak dengan waktu dan besaran yang sama.
Artinya, jangan langsung menganggap setiap kenaikan suku bunga acuan akan membuat bunga tabungan Anda naik. Periksa informasi produk yang Anda pakai dan lihat apakah bank sudah mengubah bunganya.
Situasi sehari-hari bisa terlihat seperti ini. Anda tetap menyimpan dana untuk kebutuhan rumah tangga, sementara bank mengubah imbal hasil simpanan setelah menyesuaikan kebijakan bunganya. Manfaat yang Anda rasakan bergantung pada perubahan produk itu, bukan hanya pada berita tentang suku bunga acuan.
Mengapa kenaikan bunga dapat menaikkan cicilan?
Suku bunga acuan juga menjadi patokan bank saat menetapkan bunga kredit. Patokan ini berlaku untuk pinjaman seperti KPR dan kredit kendaraan bermotor.
Kalau kenaikan suku bunga diteruskan ke bunga pinjaman, biaya utang bisa bertambah. Dalam kondisi tertentu, kenaikan itu berpotensi membuat cicilan lebih tinggi.
Dampaknya tidak sama untuk semua peminjam. Kecepatan dan besaran perubahan bunga kredit bergantung pada cara transmisi ke produk ritel, yang menurut Bank Indonesia berlangsung bertahap dan asimetris.
Karena itu, pemilik cicilan perlu melihat jenis bunga pinjamannya dan mencari tahu apakah bunga tersebut bisa berubah. Anda juga perlu memperhatikan informasi dari bank tentang kemungkinan perubahan cicilan.
Bank Indonesia menyarankan masyarakat memantau arah BI Rate untuk mengantisipasi potensi perubahan cicilan pinjaman. Pemantauan ini bisa membantu Anda meninjau ulang rencana keuangan rumah tangga.
Bagaimana membandingkan dampak pada tabungan dan utang?
Rumah tangga bisa saja memiliki tabungan yang mendapat imbal hasil lebih tinggi, sambil menghadapi kenaikan biaya pinjaman. Karena itu, membandingkan kedua dampak ini menjadi lebih penting.
Artinya, kenaikan bunga tidak otomatis menguntungkan atau merugikan setiap keluarga. Hasil akhirnya bergantung pada jenis simpanan, jenis pinjaman, dan perubahan bunga yang benar-benar diterapkan pada produk Anda.
Contohnya, dana yang tersimpan di rekening belum tentu memberi tambahan imbal hasil pada waktu yang sama ketika cicilan mulai berubah. Sebaliknya, bunga simpanan bisa saja berubah lebih lambat daripada bunga kredit.
Riset Bank Indonesia mencatat bahwa bunga kredit dapat lebih lambat atau kurang responsif terhadap perubahan suku bunga acuan dibandingkan bunga simpanan. Perbedaan ini membuat rumah tangga perlu melihat tabungan dan utang secara terpisah, lalu membandingkan dampaknya secara keseluruhan.
Cara meninjau dampak bunga pada keuangan rumah tangga
Mulailah dengan mencatat semua pinjaman yang masih berjalan. Catat juga apakah bunganya bisa berubah dan bagaimana bank menyampaikan informasi tentang perubahan cicilan.
Setelah itu, cek rekening tabungan atau deposito yang Anda punya. Lihat apakah ada perubahan pada imbal hasilnya, lalu bandingkan dengan kemungkinan tambahan biaya dari pinjaman.
Anda tidak perlu langsung mengambil keputusan hanya karena suku bunga acuan berubah. Perubahan di tingkat acuan belum tentu langsung diteruskan sepenuhnya ke bunga simpanan dan kredit.
Kalau cicilan terasa lebih berat, tinjau kembali rencana pengeluaran rumah tangga. Langkah ini membantu Anda melihat ruang yang tersedia sebelum menilai pilihan keuangan lain.
Perhatikan juga arah kebijakan suku bunga, bukan hanya satu pengumuman. Bank Indonesia menyarankan pemantauan arah BI Rate untuk membantu mengantisipasi potensi perubahan cicilan dan menyesuaikan rencana keuangan.
Dampak kenaikan bunga di luar rekening pribadi
Kenaikan bunga pinjaman bisa memengaruhi keputusan rumah tangga untuk berbelanja atau mengambil pinjaman baru. Ketika biaya kredit meningkat, masyarakat bisa mengurangi konsumsi dan investasi.
Dampak ini menjelaskan mengapa perubahan bunga terasa lebih luas daripada sekadar perubahan pada tagihan bulanan. Keputusan membeli kendaraan, memperluas usaha, atau menunda pengeluaran bisa ikut dipengaruhi oleh biaya pinjaman.
Namun, artikel ini berfokus pada keputusan rumah tangga. Untuk kebutuhan Anda, pertanyaan utamanya tetap sederhana: apakah bunga simpanan berubah, apakah bunga pinjaman bisa berubah, dan bagaimana dampaknya pada rencana keuangan?
Kesimpulan: jangan hanya melihat suku bunga acuan
Kenaikan suku bunga bisa membuka peluang bagi penabung ketika bank meneruskan kenaikan itu ke bunga tabungan atau deposito. Pada waktu yang sama, kenaikan tersebut bisa menambah beban pinjaman dan berpotensi menaikkan cicilan.
Perubahannya tidak selalu langsung atau sama besar. Karena itu, tinjau produk yang benar-benar Anda pakai, pantau informasi bank, dan bandingkan tambahan imbal hasil dengan potensi biaya utang.
Dengan cara ini, Anda tidak hanya mengikuti berita tentang suku bunga. Anda juga memahami bagaimana perubahan itu bisa masuk ke rekening dan anggaran rumah tangga.
Sumber
- Hot Issues – DJPb – Kemenkeu — Kementerian Keuangan
- Transmisi Kebijakan Moneter Terhadap Suku Bunga di Indonesia — Bank Indonesia
- Kajian Ekonomi & Keuangan – Kemenkeu — Kementerian Keuangan
- Memahami Suku Bunga Acuan BI: Kunci Ambil Keputusan Keuangan yang Tepat — Bank Indonesia
Komentar