
BI-Rate Bukan Naik Menjadi 6%: Ini Dampaknya bagi Kredit, Rupiah, dan Ekonomi
Sumber Bank Indonesia yang tersedia mencatat BI-Rate pada 5,75% per 20-21 Oktober 2026, bukan 6%. Kenali dampaknya terhadap bunga deposito, kredit, rupiah, usaha, dan pasar keuangan.

Daftar isi
Anda mungkin melihat kabar bahwa pemerintah menaikkan suku bunga menjadi 6%. Namun, sumber Bank Indonesia yang tersedia tidak mendukung angka itu sebagai BI-Rate terbaru.
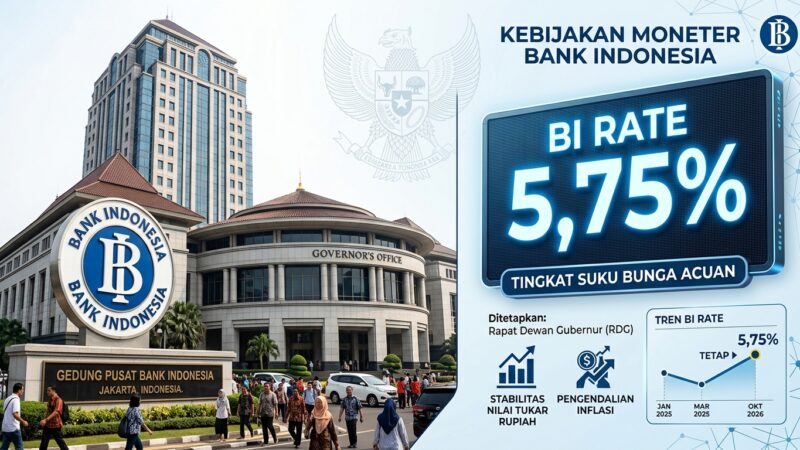
Dalam keputusan Rapat Dewan Gubernur pada 20-21 Oktober 2026, Bank Indonesia mempertahankan BI-Rate di 5,75%. Deposit Facility berada di 5,00%, sedangkan Lending Facility berada di 6,50%. Anda bisa membaca keputusan lengkapnya di situs Bank Indonesia.
Jadi, pembahasan yang tepat bukan “BI-Rate naik menjadi 6%”. Fokusnya adalah memahami posisi suku bunga yang tercatat dan cara kebijakan itu memengaruhi ekonomi.
BI-Rate terbaru bukan 6%
BI-Rate adalah suku bunga kebijakan yang menjadi sinyal Bank Indonesia untuk pasar keuangan dan perbankan. Sederhananya, angka ini seperti arah kemudi bagi pergerakan bunga di pasar.
Pada Oktober 2026, BI menyatakan kebijakannya konsisten dengan strategi menjaga stabilitas nilai tukar Rupiah dan sasaran inflasi. Sasaran inflasi untuk 2026 dan 2027 tercatat sebesar 2,5±1%.
Bank Indonesia memang pernah menaikkan BI-Rate menjadi 6,25% pada rapat 23-24 April 2024. Kenaikan itu ditujukan untuk memperkuat stabilitas Rupiah dari risiko global dan menjaga inflasi tetap dalam sasaran. Informasi itu tercantum dalam rilis Bank Indonesia tentang keputusan April 2024.
Angka 6% mungkin muncul dari pembulatan, ingatan atas keputusan lama, atau pencampuran beberapa jenis suku bunga. Namun, BI-Rate terbaru yang tercantum dalam sumber ini adalah 5,75%.
Bagaimana BI-Rate memengaruhi ekonomi?
Perubahan BI-Rate tidak langsung mengubah semua bunga pinjaman dan simpanan pada hari yang sama. Kebijakan itu lebih dulu memengaruhi pasar uang, lalu bisa diteruskan ke bunga deposito dan kredit.
Bank Indonesia menjelaskan bahwa kenaikan suku bunga pasar uang bisa lebih cepat terlihat. Namun, kenaikan bunga perbankan bisa lebih terbatas ketika likuiditas bank masih longgar. Likuiditas berarti ketersediaan dana yang bisa dipakai bank untuk menjalankan kegiatan perbankan.
Artinya, bunga acuan dan bunga yang Anda lihat di bank tidak selalu bergerak dengan besaran yang sama. Jeda waktu juga bisa muncul sebelum perubahan kebijakan terasa pada produk perbankan.
Bank Indonesia menyebut efektivitas transmisi kebijakan perlu diperkuat. Dengan transmisi yang lebih efektif, perubahan suku bunga kebijakan bisa lebih kuat memengaruhi bunga perbankan. Penjelasan ini ada dalam rilis Bank Indonesia tentang transmisi kebijakan moneter.
Dampak BI-Rate bagi deposito dan kredit
Ketika suku bunga kebijakan naik, bunga deposito bisa ikut terdorong naik. Namun, kenaikan itu belum tentu langsung terjadi atau sama besar di semua bank.
Data Bank Indonesia menunjukkan bunga deposito satu bulan berada di 4,53% dan bunga kredit 9,25% pada Maret 2024. Pada Mei 2024, angkanya menjadi 4,61% untuk deposito satu bulan dan 9,26% untuk kredit.
Angka itu menunjukkan adanya perubahan pada periode tersebut. Namun, angka tersebut tidak bisa dipakai untuk menyimpulkan bahwa setiap kenaikan BI-Rate otomatis membuat bunga kredit naik dengan besaran tertentu.
Data yang lebih baru dalam sumber Bank Indonesia mencatat bunga deposito satu bulan sebesar 4,16% dan bunga kredit 8,73% pada April 2026. Pada Mei 2026, bunga deposito satu bulan tercatat 4,26%, sedangkan bunga kredit 8,72%.
Perbedaan ini memperlihatkan bahwa hubungan antara BI-Rate, bunga deposito, dan bunga kredit tidak berjalan satu arah secara sederhana. Kondisi likuiditas dan strategi perbankan ikut memengaruhi hasil akhirnya.
Bagi peminjam, perubahan bunga bisa memengaruhi biaya pinjaman, terutama kalau produk kredit memakai bunga yang bisa berubah. Namun, sumber yang tersedia tidak memberikan rincian perubahan cicilan pada tingkat rumah tangga.
Dampak BI-Rate bagi Rupiah dan pasar keuangan
Bank Indonesia memakai kebijakan suku bunga untuk membantu menjaga stabilitas nilai tukar Rupiah. Suku bunga yang lebih menarik juga bisa mendorong investor melihat aset keuangan domestik.
Selain BI-Rate, Bank Indonesia menyebut kenaikan suku bunga Sekuritas Rupiah Bank Indonesia atau SRBI diarahkan untuk meningkatkan daya tarik aset keuangan domestik. Kebijakan itu juga ditujukan untuk menarik investasi portofolio asing dan memperkuat stabilitas Rupiah.
Investasi portofolio adalah dana investor yang masuk ke aset keuangan, seperti surat berharga. Aliran dana ini bisa membantu memperkuat permintaan terhadap aset dalam Rupiah, meski hasil akhirnya tetap dipengaruhi kondisi pasar.
Penjelasan tentang SRBI dan investasi portofolio tersedia dalam rilis Bank Indonesia Mei 2026.
Dampak suku bunga bagi daya beli dan usaha
Suku bunga dapat memengaruhi keputusan rumah tangga dan pelaku usaha lewat biaya pinjaman serta imbal hasil simpanan. Namun, dampaknya tidak selalu langsung dan tidak selalu sama untuk setiap orang.
Misalnya, kenaikan bunga kredit bisa membuat rencana pinjaman terasa lebih mahal. Di sisi lain, perubahan bunga deposito bisa memengaruhi daya tarik menyimpan dana di bank.
Untuk usaha, biaya pinjaman menjadi salah satu pertimbangan saat menambah modal atau membiayai kegiatan bisnis. Namun, sumber yang tersedia tidak mengukur dampak kuantitatif kebijakan ini terhadap laba usaha, konsumsi rumah tangga, atau daya beli.
Karena itu, Anda sebaiknya tidak menyimpulkan bahwa kenaikan atau penahanan BI-Rate otomatis membuat semua harga, cicilan, atau keuntungan usaha berubah dengan pola yang sama.
Kesimpulan: cek jenis suku bunga dan tanggal keputusan
Sumber Bank Indonesia yang tersedia mencatat BI-Rate sebesar 5,75% pada keputusan 20-21 Oktober 2026. Angka itu bukan 6%, sementara Deposit Facility berada di 5,00% dan Lending Facility di 6,50%.
Kebijakan suku bunga berkaitan dengan stabilitas Rupiah dan inflasi. Dampaknya bisa diteruskan ke pasar uang, deposito, kredit, dan pasar keuangan, tetapi prosesnya bertahap dan dipengaruhi likuiditas perbankan.
Saat membaca kabar suku bunga, cek tiga hal: jenis bunganya, tanggal keputusannya, dan sumber datanya. Langkah sederhana ini membantu Anda membedakan BI-Rate dari bunga deposito, bunga kredit, Deposit Facility, dan Lending Facility.
Sumber
- BI-Rate Tetap 5,75%: Memperkuat Stabilitas, Mendorong Pertumbuhan Ekonomi — Bank Indonesia
- BI-Rate Naik 25 bps Menjadi 6,25%: Memperkuat Stabilitas dan Menjaga Pertumbuhan dari Dampak Rambatan Global — Bank Indonesia
- BI 7-Day Reverse Repo Rate Naik 50 bps Menjadi 5,25%: Sinergi Menjaga Stabilitas dan Momentum Pemulihan — Bank Indonesia
- BI-Rate Naik 25 bps Menjadi 5,75%: Memperkuat Stabilitas, Mendorong Pertumbuhan Ekonomi — Bank Indonesia
- BI-Rate Tetap 4,75%: Mendorong Pertumbuhan Ekonomi, Mempertahankan Stabilitas — Bank Indonesia
- BI-Rate Tetap 6,25%: Memperkuat Stabilitas dan Menjaga Pertumbuhan dari Dampak Rambatan Global — Bank Indonesia
- BI-Rate Naik 50 bps menjadi 5,25%: Memperkuat Stabilitas, Mendorong Pertumbuhan Ekonomi — Bank Indonesia
Komentar