
Apa Itu BI Rate dan Bagaimana Pengaruhnya ke Ekonomi?
BI Rate adalah patokan kebijakan moneter Bank Indonesia yang memengaruhi bunga kredit, deposito, aktivitas ekonomi, dan ekspektasi pasar secara bertahap.

Daftar isi
Ketika bunga pinjaman berubah, cicilan dan keputusan mengambil kredit ikut menjadi bahan pertimbangan. Di sisi lain, perubahan bunga simpanan dapat memengaruhi pilihan seseorang untuk menyimpan dana di deposito atau produk perbankan lain. Salah satu rujukan utama di balik perubahan tersebut adalah BI Rate.
BI Rate merupakan suku bunga yang ditetapkan Bank Indonesia. Suku bunga ini menjadi patokan bagi lembaga keuangan dalam menentukan bunga yang ditawarkan kepada nasabah, termasuk bunga pinjaman dan tabungan. Pengaruhnya tidak bekerja seketika, melainkan bergerak bertahap dari pasar uang ke perbankan, lalu ke kegiatan ekonomi.
Apa itu BI Rate?
Bank Indonesia menjelaskan BI Rate sebagai sinyal kebijakan moneter. Artinya, angka ini memberi arah mengenai sikap kebijakan moneter dan dapat memengaruhi pasar uang, perbankan, serta sektor riil. Sektor riil adalah kegiatan ekonomi yang berkaitan dengan produksi, konsumsi, dan aktivitas usaha.
Sejak 21 Desember 2023, Bank Indonesia menggunakan nama BI-Rate sebagai pengganti BI7DRR. Perubahan nama tersebut tidak mengubah makna, tujuan, maupun operasionalisasi kebijakannya. Operasionalisasi BI-Rate tetap mengacu pada transaksi reverse repo Bank Indonesia dengan tenor 7 hari.
Reverse repo adalah transaksi keuangan yang menjadi acuan operasional suku bunga kebijakan. Dalam konteks BI-Rate, tenor yang digunakan adalah 7 hari. Dengan begitu, perubahan nama dari BI7DRR menjadi BI-Rate bukan berarti Bank Indonesia mengganti tujuan atau cara kerja utama kebijakan tersebut.
Bagaimana BI Rate ditransmisikan ke ekonomi?
Jalur pengaruh BI Rate dapat dibayangkan seperti rangkaian penyesuaian. Bank Indonesia menetapkan suku bunga kebijakan, lalu perubahan itu memengaruhi pasar uang. Setelahnya, perbankan menyesuaikan bunga pinjaman dan simpanan, meskipun penyesuaiannya berlangsung bertahap.
Bank Indonesia menyebut perubahan BI Rate diharapkan diikuti perubahan suku bunga perbankan. Namun, bank tidak selalu mengubah bunga pada waktu dan besaran yang sama. Karena itu, dampak BI Rate terhadap keputusan kredit, simpanan, dan kegiatan ekonomi tidak selalu langsung terasa.
Transmisi kebijakan moneter juga berlangsung melalui ekspektasi. Komunikasi kebijakan Bank Indonesia dapat memengaruhi ekspektasi masyarakat. Ekspektasi tersebut kemudian dapat memengaruhi kegiatan ekonomi riil, harga barang, dan harga aset.
Pengaruh BI Rate terhadap kredit
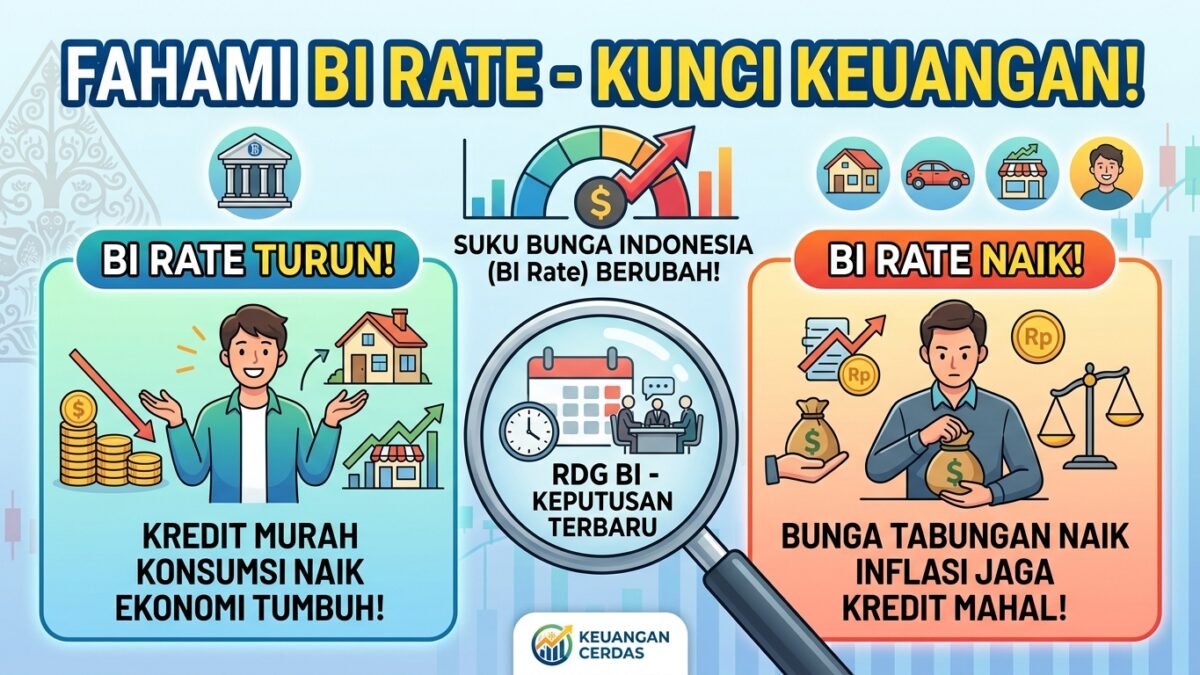
Ketika BI Rate naik, kenaikan tersebut cenderung memberi arah naik pada suku bunga pinjaman perbankan. Biaya pinjaman yang lebih tinggi dapat membuat rumah tangga dan pelaku usaha lebih berhati-hati dalam mengambil kredit. Secara umum, keputusan pembiayaan dapat tertunda atau disesuaikan ketika biaya pinjaman berubah.
Sebaliknya, penurunan BI Rate cenderung memberi arah yang berlawanan. Bunga pinjaman yang lebih rendah dapat mendukung penyaluran kredit, konsumsi, dan pertumbuhan ekonomi. Mekanismenya tetap bergantung pada proses penyesuaian perbankan, sehingga pengaruhnya berlangsung bertahap.
Contohnya, seseorang yang sedang mempertimbangkan pinjaman akan memperhatikan bunga yang ditawarkan bank, bukan hanya angka BI Rate. BI Rate berfungsi sebagai patokan dan sinyal, sedangkan bunga yang diterima nasabah ditentukan melalui penyesuaian lembaga keuangan.
Pengaruh BI Rate terhadap deposito dan tabungan
BI Rate juga berhubungan dengan suku bunga simpanan. Kenaikan BI Rate cenderung mendorong kenaikan suku bunga simpanan, termasuk deposito, sedangkan penurunan BI Rate cenderung memberi arah sebaliknya. Penyesuaian itu tidak selalu langsung karena transmisi dari kebijakan ke bunga perbankan membutuhkan waktu.
Suku bunga deposito dan imbal hasil obligasi mengacu pada BI Rate dengan penyesuaian berdasarkan jangka waktunya. Artinya, tenor atau jangka waktu menjadi salah satu hal yang ikut membedakan penyesuaian imbal hasil. Nasabah yang membandingkan produk simpanan perlu melihat bunga yang ditawarkan produk tersebut, bukan hanya perubahan BI Rate.
Jalur ini menjelaskan mengapa perubahan suku bunga kebijakan dapat memengaruhi pilihan antara menggunakan dana untuk konsumsi, menyimpannya di bank, atau menempatkannya pada instrumen keuangan lain. Pengaruh akhirnya tetap berjalan melalui keputusan lembaga keuangan dan respons masyarakat.
Mengapa BI Rate bisa naik atau turun?
BI Rate dapat dinaikkan ketika inflasi mulai meningkat atau diperkirakan melampaui sasaran. Tujuannya adalah membantu meredam tekanan inflasi dan menjaga keseimbangan ekonomi. Dengan bunga yang lebih tinggi, pertumbuhan kredit dan permintaan dapat memperoleh sinyal penyesuaian yang lebih hati-hati.
Sebaliknya, ketika tekanan inflasi mereda dan ekonomi perlu didukung, BI Rate dapat diturunkan. Penurunan ini dapat membantu menurunkan biaya pinjaman dan mendukung kredit, konsumsi, serta pertumbuhan ekonomi. Namun, arah kebijakan tersebut tetap bekerja melalui proses transmisi yang bertahap.
Data BI Rate dan sasaran inflasi
Berdasarkan data Bank Indonesia bertanggal 23 September 2026, BI-Rate tercatat sebesar 5,75%. Pada tanggal yang sama, suku bunga Deposit Facility tercatat 4,75%, sedangkan Lending Facility tercatat 6,50%.
Deposit Facility dan Lending Facility merupakan suku bunga fasilitas dalam kerangka operasi moneter Bank Indonesia. Keduanya ditampilkan bersama BI-Rate dalam data kebijakan moneter pada periode tersebut.
Bank Indonesia juga mencantumkan sasaran inflasi untuk 2026 sebesar 2,5±1%. Data ini membantu memberi konteks bahwa keputusan mengenai suku bunga kebijakan berkaitan dengan upaya menjaga stabilitas harga sekaligus mempertimbangkan kondisi ekonomi.
Sebelum perubahan nama menjadi BI-Rate, BI7DRR mulai diimplementasikan sebagai suku bunga kebijakan pada 19 Agustus 2016. Nama BI-Rate kemudian digunakan mulai 21 Desember 2023, tanpa mengubah makna, tujuan, dan operasionalisasi kebijakannya.
Dampak BI Rate terhadap aktivitas ekonomi dan inflasi
Jalur sederhananya adalah sebagai berikut: BI Rate memengaruhi pasar uang, pasar uang memengaruhi penyesuaian bunga perbankan, lalu bunga perbankan memengaruhi keputusan kredit dan simpanan. Perubahan keputusan tersebut dapat berpengaruh pada konsumsi, kegiatan usaha, dan pertumbuhan ekonomi.
Ketika bunga kredit lebih tinggi, pembiayaan menjadi lebih mahal. Secara umum, kondisi ini dapat menahan sebagian permintaan kredit dan membantu meredam tekanan inflasi. Ketika bunga kredit lebih rendah, biaya pinjaman dapat lebih mendukung pembiayaan konsumsi dan usaha.
Pengaruh kebijakan moneter juga tidak hanya datang dari angka BI Rate. Komunikasi Bank Indonesia membentuk ekspektasi masyarakat, dan ekspektasi tersebut dapat memengaruhi kegiatan ekonomi riil, harga barang, serta harga aset. Karena itu, pelaku ekonomi dapat merespons bukan hanya perubahan yang sudah terjadi, tetapi juga arah kebijakan yang mereka perkirakan dari komunikasi resmi.
Penjelasan ini tidak berarti setiap perubahan BI Rate langsung mengubah seluruh bunga pinjaman atau simpanan pada hari yang sama. Bank Indonesia menekankan bahwa transmisi membutuhkan waktu. Besaran dan kecepatan penyesuaian juga dapat berbeda antarproduk perbankan karena bunga yang ditawarkan kepada nasabah merupakan hasil penyesuaian lembaga keuangan.
Apa arti BI Rate bagi nasabah dan masyarakat?
Bagi nasabah kredit, BI Rate perlu dipahami sebagai salah satu patokan yang dapat memengaruhi arah bunga pinjaman. Bagi nasabah deposito atau tabungan, perubahan BI Rate dapat menjadi konteks untuk memahami mengapa bunga simpanan ikut berubah, meskipun penyesuaiannya tidak selalu serentak.
Bagi masyarakat yang mengikuti kondisi ekonomi, BI Rate juga memberi petunjuk mengenai respons kebijakan moneter terhadap inflasi dan kebutuhan dukungan terhadap ekonomi. BI Rate yang lebih tinggi umumnya berkaitan dengan upaya meredam tekanan inflasi, sedangkan BI Rate yang lebih rendah dapat mendukung kredit dan aktivitas ekonomi ketika tekanan inflasi mereda.
Hal yang perlu diingat adalah jalur transmisi tersebut bertahap. Angka BI Rate bukan bunga yang otomatis dibayar atau diterima setiap nasabah. Angka itu adalah suku bunga kebijakan dan sinyal yang kemudian diterjemahkan ke dalam keputusan pasar uang serta penawaran produk perbankan.
Kesimpulan
BI Rate adalah suku bunga kebijakan Bank Indonesia yang menjadi patokan dan sinyal bagi pasar uang serta perbankan. Perubahannya dapat memengaruhi bunga kredit, deposito, konsumsi, dan kegiatan usaha melalui proses transmisi yang berlangsung bertahap.
BI Rate yang lebih tinggi digunakan untuk membantu meredam inflasi ketika tekanan harga meningkat. Sebaliknya, BI Rate yang lebih rendah dapat mendukung kredit, konsumsi, dan pertumbuhan ekonomi ketika kondisi memungkinkan. Sejak 21 Desember 2023, nama BI-Rate menggantikan BI7DRR tanpa mengubah makna, tujuan, dan operasionalisasi kebijakan yang mengacu pada reverse repo tenor 7 hari.
Sumber
- gerai — Bank Indonesia
- Memahami Suku Bunga Acuan BI: Kunci Ambil Keputusan Keuangan yang Tepat — Bank Indonesia
- BI Rate Naik 50 Basis Poin — Kemenko Perekonomian
- BI-Rate — Bank Indonesia
- Moneter — Bank Indonesia
- Bank Indonesia — Bank Indonesia
Komentar