
BI Rate Tetap 5,75%: Apa Dampaknya bagi Cicilan dan Suku Bunga Bank?
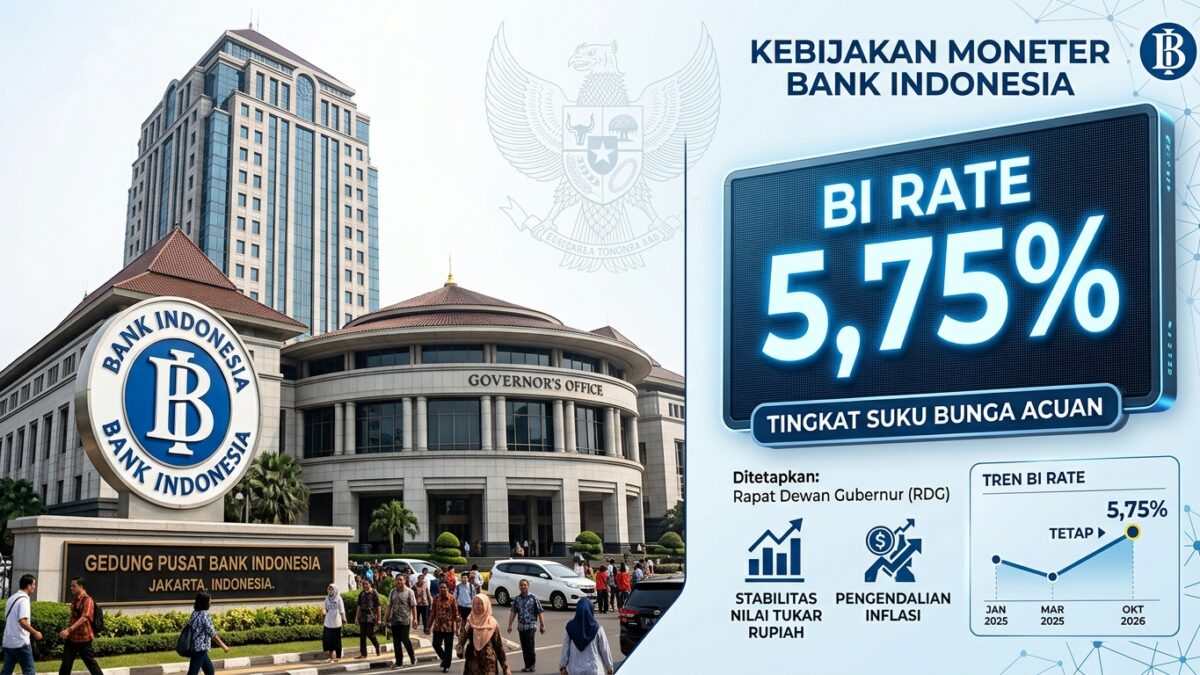
BI mempertahankan BI Rate 5,75% pada 22–23 September 2026. Ini arti keputusan tersebut bagi pasar uang, suku bunga bank, cicilan, dan peminjam.

Daftar isi
Ketika Bank Indonesia mempertahankan BI Rate, pertanyaan yang muncul biasanya sederhana: apakah cicilan KPR, kredit kendaraan, atau tagihan kartu kredit ikut berubah? Jawabannya tidak otomatis. BI Rate adalah sinyal utama bagi kondisi likuiditas dan biaya dana di pasar keuangan, tetapi dampaknya ke produk ritel biasanya melewati beberapa lapisan keputusan perbankan.
Pada Rapat Dewan Gubernur 22–23 September 2026, Bank Indonesia mempertahankan BI Rate di 5,75%, Deposit Facility 4,75%, dan Lending Facility 6,50%. Keputusan ini melanjutkan level yang juga dipertahankan pada rapat 18–19 Agustus 2026.
Mengapa BI Rate 5,75% Dipertahankan?
Menurut Bank Indonesia, keputusan tersebut berkaitan dengan upaya memperkuat stabilitas nilai tukar Rupiah di tengah tekanan eksternal, menjaga inflasi dalam sasaran 2,5% plus-minus 1% untuk 2026–2027, serta mendukung pertumbuhan ekonomi yang berkelanjutan. BI juga menyebut perluasan kebijakan insentif untuk menarik aliran modal asing dan memperkuat likuiditas pasar uang serta pasar valas.
Artinya, penahanan suku bunga bukan sekadar keputusan untuk membuat bunga pinjaman tetap. Ada pertimbangan stabilitas Rupiah dan inflasi di belakangnya. Dalam kondisi eksternal yang menekan nilai tukar, suku bunga yang lebih tinggi dapat menjadi salah satu pilihan kebijakan, meski keputusan akhirnya tetap bergantung pada kondisi yang dihadapi BI.
Dokumen edukasi BI menyebut bahwa ketika tekanan eksternal berlanjut, BI memiliki pilihan untuk mempertahankan atau menaikkan suku bunga. Ini bukan proyeksi bahwa kenaikan pasti terjadi, melainkan gambaran mengenai opsi kebijakan yang tersedia.
Bagaimana BI Rate Memengaruhi Suku Bunga Bank?
Jalur awalnya terlihat di pasar uang. Setelah penurunan BI Rate pada Januari 2025, BI mencatat suku bunga pasar uang INDONIA turun menjadi 5,79% pada 18 Maret 2025, dari 6,03% pada awal Januari 2025. Pada 21 April 2025, INDONIA tercatat 5,77%.
Pergerakan juga terlihat pada SRBI, yaitu instrumen Bank Indonesia yang diperdagangkan di pasar uang. Pada 14 Maret 2025, suku bunga SRBI tenor 6, 9, dan 12 bulan masing-masing tercatat 6,32%, 6,37%, dan 6,40%. Pada 16 April 2025, angkanya menjadi 6,59%, 6,61%, dan 6,64%.
Data tersebut menunjukkan bahwa transmisi kebijakan moneter dapat terlihat lebih dulu di pasar uang dan instrumen keuangan. Namun, angka pasar uang tidak sama dengan bunga yang langsung tercantum pada KPR, KKB, atau kartu kredit. Bank masih mempertimbangkan biaya dana, kondisi likuiditas, risiko nasabah, strategi bisnis, dan karakter produk ketika menentukan bunga kredit.
Karena itu, BI Rate yang tetap 5,75% tidak berarti semua bunga pinjaman pasti berhenti bergerak. Sebaliknya, penurunan atau kenaikan BI Rate juga tidak otomatis diteruskan dengan besaran yang sama ke setiap produk. Waktu dan besarnya perubahan pada produk ritel dapat berbeda.
Gambaran Suku Bunga Perbankan pada Mei 2026
Data agregat Bank Indonesia menunjukkan bahwa pada Mei 2026, suku bunga kredit perbankan tercatat 8,72%, sedangkan suku bunga deposito satu bulan tercatat 4,26%. Dua angka ini berguna sebagai gambaran sektor perbankan secara keseluruhan, bukan sebagai tarif yang berlaku untuk setiap nasabah atau setiap jenis pinjaman.
Pada periode yang sama, rasio Alat Likuid terhadap Dana Pihak Ketiga tercatat 24,74% dan pertumbuhan Dana Pihak Ketiga secara tahunan sebesar 13,47%. Angka-angka ini memberi konteks mengenai likuiditas dan penghimpunan dana perbankan, tetapi tidak dapat dipakai untuk menghitung cicilan seorang peminjam tanpa informasi kontrak kreditnya.
Bank Indonesia juga menyatakan bahwa hasil stress test menunjukkan ketahanan perbankan tetap kuat. Dengan kata lain, penilaian tersebut menggambarkan kemampuan sistem perbankan menghadapi berbagai risiko eksternal. Namun, ketahanan sistem perbankan tidak berarti setiap debitur terbebas dari perubahan bunga atau risiko kenaikan cicilan.
Apa Dampak BI Rate bagi KPR, KKB, dan Kartu Kredit?
Untuk KPR atau KKB, hal pertama yang perlu diperiksa adalah mekanisme bunga dalam perjanjian kredit. BI Rate dapat menjadi bagian dari lingkungan suku bunga yang memengaruhi keputusan bank, tetapi perubahan pada cicilan bergantung pada cara bank menetapkan bunga dan ketentuan produk yang dimiliki nasabah.
Untuk kartu kredit, jangan menyamakan suku bunga acuan dengan tarif pada tagihan. Keputusan BI memberi konteks makro, sedangkan jumlah pembayaran dan beban bunga tetap berkaitan dengan saldo, transaksi, serta ketentuan penerbit kartu. Sumber BI yang digunakan untuk melihat kondisi Mei 2026 hanya menyajikan suku bunga kredit perbankan secara agregat, bukan rincian tarif kartu kredit, KPR, atau KKB.
Lag atau jeda pass-through juga perlu diperhatikan. Pass-through berarti proses ketika perubahan suku bunga acuan diteruskan ke suku bunga pasar dan produk perbankan. Data BI memperlihatkan perubahan di pasar uang setelah penyesuaian kebijakan pada awal 2025, tetapi tidak memberikan satu jadwal yang berlaku untuk semua cicilan ritel.
Apa yang Terjadi Jika Rupiah Terus Tertekan?
Skenario tekanan Rupiah perlu dibaca sebagai kemungkinan kebijakan, bukan kepastian. Jika tekanan eksternal berlanjut, BI menurut dokumen edukasinya dapat mempertahankan atau menaikkan suku bunga, bergantung pada kondisi.
Jika kenaikan terjadi, dampak awal secara mekanisme dapat lebih dulu terlihat pada pasar uang dan instrumen keuangan. Setelah itu, bank dapat meninjau biaya dana dan harga kreditnya. Namun, tidak ada dasar untuk menyatakan bahwa seluruh cicilan akan naik pada waktu yang sama atau dengan persentase yang sama.
Bagi peminjam, ketidakpastian ini membuat isi perjanjian kredit menjadi lebih penting daripada hanya melihat angka BI Rate. Periksa apakah bunga pinjaman dapat berubah, kapan peninjauan dilakukan, dan bagaimana bank menjelaskan perubahan tersebut. Detailnya harus merujuk pada dokumen produk dan informasi resmi dari bank.
Langkah yang Bisa Dipertimbangkan Peminjam
Refinancing, perubahan tenor, dan negosiasi bunga dapat dibahas sebagai pilihan, tetapi masing-masing perlu dibandingkan dengan biaya dan ketentuan yang berlaku. Refinancing tidak otomatis lebih murah karena manfaat bunga harus dilihat bersama biaya perpindahan, syarat pengajuan, dan struktur pinjaman baru.
Perubahan tenor juga memiliki dua sisi. Tenor yang lebih panjang dapat mengurangi tekanan pembayaran berkala, tetapi konsekuensi total pembayaran bergantung pada bunga dan ketentuan kredit. Sebaliknya, tenor yang lebih pendek dapat mengubah beban pembayaran berkala. Tanpa data kontrak, pendapatan, dan biaya terkait, tidak tepat membuat kesimpulan bahwa salah satu pilihan pasti lebih baik.
Negosiasi dengan bank dapat dimulai dengan meminta penjelasan tertulis mengenai dasar perubahan bunga, jadwal peninjauan, serta pilihan yang tersedia dalam produk tersebut. Anda juga dapat membandingkan informasi resmi dari bank lain, tanpa menganggap perbedaan angka sebagai penghematan sebelum seluruh biaya dan syarat diperiksa.
Kesimpulan
BI Rate tetap 5,75% pada 22–23 September 2026 menunjukkan bahwa BI masih memprioritaskan stabilitas Rupiah, inflasi, dan pertumbuhan ekonomi dalam kombinasi kebijakan yang sama. Dampak langsungnya paling jelas dibaca melalui pasar uang, sementara penerusan ke bunga KPR, KKB, kartu kredit, dan produk ritel lainnya tidak berlangsung otomatis.
Bagi peminjam, fokus yang paling relevan bukan hanya menebak keputusan BI berikutnya. Periksa struktur bunga dalam kontrak, pahami kemungkinan jeda perubahan, dan bandingkan refinancing, tenor, atau negosiasi berdasarkan biaya serta ketentuan nyata yang ditawarkan bank.
Sumber
- BI-Rate Tetap 5,75%: Memperkuat Stabilitas, Mendorong Pertumbuhan Ekonomi — Bank Indonesia
- BI-Rate Tetap 5,75%: Memperkuat Stabilitas, Mendorong Pertumbuhan Ekonomi — Bank Indonesia
- navigasi stabilitas dan pertumbuhan ekonomi — Bank Indonesia
Komentar