
Cara Menghitung Modal Usaha untuk UMKM: Pisahkan Investasi, Operasional, dan Cadangan
Pelajari cara menghitung modal usaha UMKM dengan memisahkan modal investasi, modal kerja, dan dana cadangan. Panduan ini juga membahas penyusutan, pencatatan keuangan, serta contoh angka dari Bank Indonesia.

Daftar isi
Ketika hendak membuka usaha, banyak orang langsung menjumlahkan harga peralatan dan stok barang. Padahal, kebutuhan modal tidak berhenti pada pembelian awal. Ada aset yang dipakai dalam jangka panjang, ada biaya untuk menjalankan operasional, dan ada kebutuhan pencatatan agar uang usaha tetap dapat dikendalikan.
Cara dasar menghitung modal usaha UMKM adalah memisahkan modal investasi dan modal kerja, lalu menjumlahkan keduanya. Bank Indonesia juga menempatkan dua kelompok tersebut sebagai bagian dari kebutuhan modal usaha. Dalam perencanaan yang lebih luas, dana cadangan dapat dicatat sebagai kategori terpisah, tetapi tidak ada rumus atau persentase baku dana cadangan yang digunakan dalam sumber yang tersedia.
1. Bedakan Modal Investasi dan Modal Kerja
Modal investasi adalah dana untuk kebutuhan jangka panjang atau aset yang dipakai berulang. Bank Indonesia mencantumkan sewa tempat usaha, peralatan, kendaraan, dan biaya penyusutan sebagai contoh biaya investasi.
Bayangkan Anda membuka usaha yang membutuhkan peralatan dan tempat. Pengeluaran untuk kebutuhan tersebut tidak sama sifatnya dengan uang yang dipakai membeli barang dagangan untuk dijual. Karena itu, keduanya perlu ditempatkan dalam kelompok yang berbeda sejak awal pencatatan.
Modal kerja digunakan untuk menjalankan operasional usaha. Menurut Bank Indonesia, biaya modal kerja mencakup pembelian barang dagangan, tenaga kerja langsung, pemasaran, listrik, dan telekomunikasi. Komponen ini membantu Anda melihat berapa dana yang diperlukan agar kegiatan usaha dapat berjalan, bukan hanya berapa biaya untuk memulai.
2. Gunakan Rumus Kebutuhan Modal Usaha
Rumus sederhananya adalah:
Total kebutuhan modal = kebutuhan modal investasi + kebutuhan modal kerja
Langkah pertama, buat daftar seluruh kebutuhan investasi yang memang digunakan untuk usaha. Masukkan kebutuhan seperti tempat, peralatan, kendaraan, dan penyusutan sesuai kelompoknya. Langkah kedua, susun biaya operasional sebagai modal kerja, termasuk pembelian barang dagangan, tenaga kerja langsung, pemasaran, listrik, dan telekomunikasi.
Setelah setiap kelompok dicatat, jumlahkan modal investasi dan modal kerja. Hasilnya adalah gambaran kebutuhan modal usaha sebelum menentukan sumber dananya, baik dari modal sendiri maupun pinjaman.
3. Hitung Penyusutan Aset Investasi
Peralatan dan aset usaha dapat dipakai berulang dalam kegiatan operasional. Nilainya tidak selalu dibebankan sekaligus sebagai biaya pada satu periode. Bank Indonesia menjelaskan bahwa penyusutan dengan metode garis lurus dan nilai sisa nol dapat dihitung dengan membagi nilai investasi dengan umur ekonomis.
Rumusnya:
Penyusutan per periode = nilai investasi ÷ umur ekonomis
Dengan memasukkan penyusutan, pencatatan biaya investasi menjadi lebih teratur. Anda juga dapat melihat beban penggunaan aset dalam periode yang sesuai dengan masa manfaatnya. Rumus ini berlaku dalam konteks metode garis lurus dengan nilai sisa nol, bukan sebagai aturan untuk semua metode penyusutan.
4. Contoh Struktur Modal UMKM dari Bank Indonesia
Bank Indonesia memberikan contoh struktur biaya untuk usaha bimbingan belajar. Dalam contoh tersebut, kebutuhan modal investasi adalah Rp168.250.000, sedangkan kebutuhan modal kerja sebesar Rp83.132.500. Total kebutuhan modalnya mencapai Rp251.382.500.
Contoh ini memperlihatkan cara menggabungkan dua kelompok modal. Kebutuhan investasi dan modal kerja dicatat secara terpisah terlebih dahulu, lalu dijumlahkan menjadi total kebutuhan modal usaha.
Contoh yang sama juga menunjukkan bahwa sumber dana dapat dirancang secara terpisah untuk masing-masing kebutuhan. Porsi modal sendiri untuk investasi ditetapkan sebesar 30%, sedangkan rencana pinjaman investasi sebesar 70%. Untuk modal kerja, porsi modal sendiri sebesar 35% dan rencana pinjaman modal kerja sebesar 65%.
Dari komposisi tersebut, total modal sendiri dalam contoh adalah Rp79.571.375, sedangkan total modal pinjaman sebesar Rp171.811.125. Contoh tersebut juga memuat tenor pinjaman investasi selama 36 bulan. Angka-angka ini merupakan struktur pada contoh usaha bimbingan belajar Bank Indonesia, bukan patokan yang otomatis berlaku untuk semua UMKM.
5. Catat Dana Cadangan sebagai Pos Terpisah
Panduan nonpemerintah dari Kuliahbisnis.com mengelompokkan modal usaha menjadi modal investasi, modal kerja, dan modal cadangan atau dana darurat. Dengan pemisahan ini, Anda tidak mencampur dana untuk membeli aset dengan dana yang disiapkan untuk menghadapi kebutuhan usaha yang tidak masuk dalam biaya investasi atau operasional rutin.
Namun, sumber yang tersedia tidak menetapkan persentase atau rumus baku untuk menentukan besarnya dana cadangan. Karena itu, dana cadangan sebaiknya ditampilkan sebagai pos perencanaan tersendiri, bukan dimasukkan ke dalam rumus investasi dan modal kerja tanpa penjelasan.
Struktur perencanaan dapat ditulis seperti berikut:
- Modal investasi: kebutuhan jangka panjang seperti tempat, peralatan, kendaraan, dan penyusutan.
- Modal kerja: kebutuhan operasional seperti barang dagangan, tenaga kerja langsung, pemasaran, listrik, dan telekomunikasi.
- Dana cadangan: kategori perencanaan terpisah yang dicatat sesuai kebutuhan usaha, tanpa menggunakan persentase baku.
6. Catat Keuangan untuk Memantau Modal Usaha
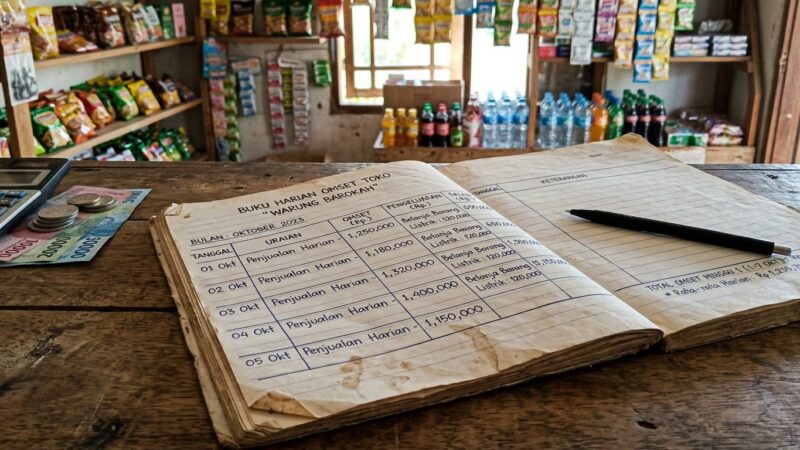
Perhitungan modal akan lebih berguna jika dilanjutkan dengan pencatatan keuangan. Kementerian Keuangan menyebut laporan keuangan membantu UMKM mengontrol biaya operasional, mengetahui laba rugi, mengelola arus kas, mengalokasikan modal, mengontrol aset, dan mendapatkan pinjaman dari bank.
Artinya, pencatatan bukan hanya dokumen untuk melihat uang yang sudah keluar. Catatan tersebut membantu Anda membandingkan kebutuhan investasi dengan biaya operasional, memantau arus kas, dan melihat bagaimana modal dialokasikan di dalam usaha.
Mulailah dengan memisahkan catatan investasi dan modal kerja. Setelah itu, catat pengeluaran sesuai kelompoknya. Pengeluaran untuk peralatan tidak dicampur dengan pembelian barang dagangan, sementara pemasaran, listrik, dan telekomunikasi ditempatkan sebagai bagian dari biaya operasional.
7. Langkah-Langkah Menghitung Modal Usaha
- Daftar kebutuhan jangka panjang, seperti tempat usaha, peralatan, kendaraan, dan penyusutan.
- Daftar kebutuhan operasional, seperti barang dagangan, tenaga kerja langsung, pemasaran, listrik, dan telekomunikasi.
- Jumlahkan kebutuhan investasi dan kebutuhan modal kerja.
- Catat dana cadangan sebagai kategori perencanaan yang terpisah.
- Tentukan, bila diperlukan, porsi modal sendiri dan pinjaman secara terpisah untuk investasi dan modal kerja.
- Lanjutkan dengan pencatatan keuangan untuk memantau biaya, laba rugi, arus kas, aset, dan alokasi modal.
Apa Arti Perhitungan Modal bagi Pengusaha UMKM?
Memisahkan modal investasi dan modal kerja membuat kebutuhan usaha lebih mudah dibaca. Anda dapat melihat mana dana yang digunakan untuk membangun fondasi usaha dan mana yang dipakai untuk menjalankan kegiatan sehari-hari.
Struktur ini juga membantu ketika Anda menilai sumber pembiayaan. Contoh Bank Indonesia menunjukkan bahwa porsi modal sendiri dan pinjaman dapat dirancang berbeda antara investasi dan modal kerja. Dengan begitu, pembahasan pembiayaan tidak berhenti pada satu angka total, tetapi juga melihat tujuan penggunaan dananya.
Jadi, cara menghitung modal usaha UMKM bukan sekadar menjumlahkan semua pengeluaran. Mulailah dari dua kelompok utama: investasi dan modal kerja. Tambahkan dana cadangan sebagai pos terpisah, perhitungkan penyusutan sesuai metode yang digunakan, lalu dukung seluruh perhitungan dengan pencatatan keuangan yang rapi.
Sumber
- KOMODITAS JASA BIMBINGAN BELAJAR — Bank Indonesia
- PROFIL BISNIS USAHA MIKRO, KECIL DAN MENENGAH … — Bank Indonesia
- Pentingnya Laporan Keuangan Bagi UMKM — Kementerian Keuangan
- Cara Menghitung Modal Usaha UMKM dari Nol sampai Siap Berjualan — kuliahbisnis.com
Komentar