
OJK Terbitkan POJK 11 Tahun 2026 tentang Laporan Berkala Lembaga Penjamin
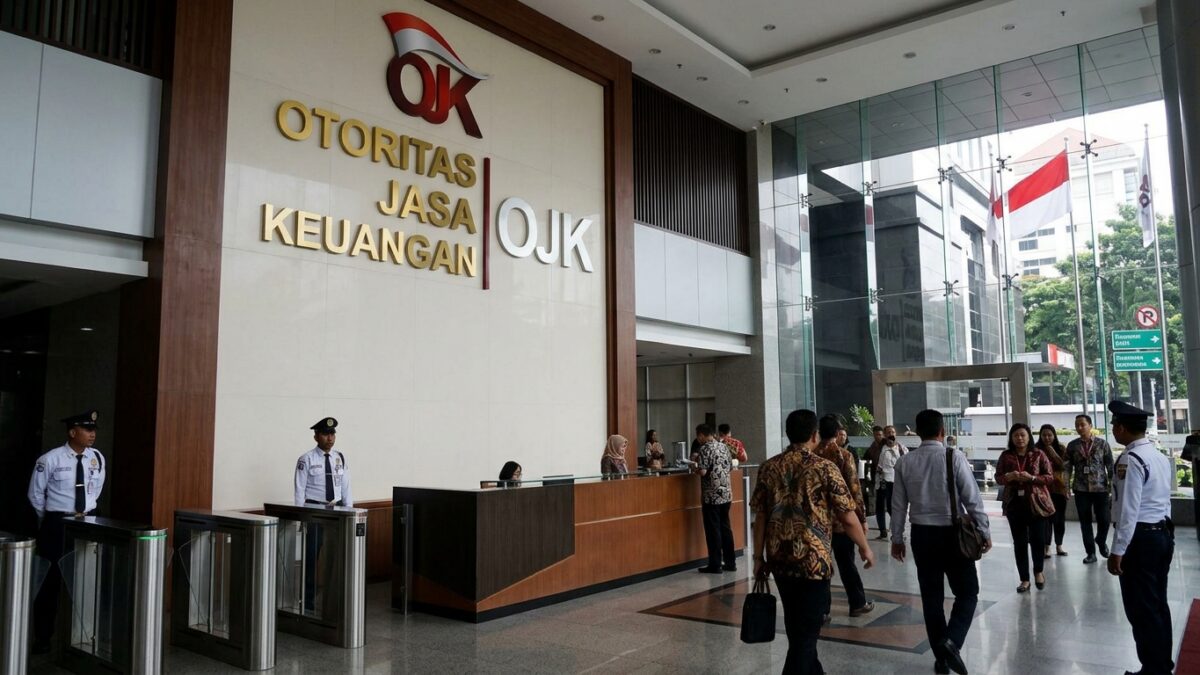
OJK menerbitkan POJK Nomor 11 Tahun 2026 tentang Laporan Berkala Lembaga Penjamin. Aturan ini menyempurnakan ketentuan yang sebelumnya tersebar dalam beberapa POJK dan mulai berlaku pada 1 Januari 2027.

Daftar isi
Bagi lembaga penjamin, laporan berkala bukan sekadar dokumen administratif. Informasi yang disampaikan menjadi salah satu bahan bagi Otoritas Jasa Keuangan (OJK) untuk memahami kondisi lembaga dan menjalankan pengawasan. Karena itu, perubahan aturan pelaporan dapat memengaruhi cara lembaga menyiapkan, memeriksa, dan mengintegrasikan data internalnya.
OJK telah menerbitkan Peraturan Otoritas Jasa Keuangan (POJK) Nomor 11 Tahun 2026 tentang Laporan Berkala Lembaga Penjamin. Berdasarkan keterangan OJK, aturan ini menyempurnakan ketentuan laporan berkala yang sebelumnya tersebar dalam beberapa POJK. POJK tersebut mulai berlaku pada 1 Januari 2027.
Apa yang Diatur dalam POJK 11 Tahun 2026?
Pokok pengaturannya adalah laporan berkala lembaga penjamin. Laman regulasi OJK mencantumkan POJK 11 Tahun 2026 sebagai regulasi sektor PPDP dengan judul “Laporan Berkala Lembaga Penjamin”.
Menurut OJK, penyempurnaan ini memiliki tiga arah utama. Pertama, meningkatkan efektivitas pelaporan. Kedua, mendukung pengawasan berbasis risiko bagi lembaga penjamin. Ketiga, mengintegrasikan informasi pelaporan lembaga penjamin.
Istilah pengawasan berbasis risiko merujuk pada pendekatan pengawasan yang menggunakan informasi mengenai risiko dan kondisi lembaga sebagai bahan penilaian. Dalam konteks aturan ini, laporan berkala tidak hanya dipandang sebagai kewajiban penyampaian informasi, tetapi juga sebagai bagian dari infrastruktur pengawasan.
Artinya, perubahan ini tidak semata-mata berkaitan dengan bentuk laporan. Arah kebijakannya juga menyentuh kualitas informasi, keterhubungan data, dan pemanfaatan laporan oleh pengawas. Namun, rincian jenis laporan, format, tenggat penyampaian, mekanisme transisi, dan sanksi spesifik dalam POJK 11/2026 tidak tercantum dalam informasi yang tersedia.
Siapa yang Terdampak POJK 11 Tahun 2026?
Pihak yang menjadi sasaran langsung aturan ini adalah lembaga penjamin. Mereka perlu memperhatikan berlakunya POJK baru tersebut karena aturan ini menyempurnakan ketentuan laporan berkala yang sebelumnya diatur dalam beberapa POJK.
Dampaknya juga berkaitan dengan fungsi internal yang mengelola data dan pelaporan. Secara umum, ketika informasi pelaporan hendak diintegrasikan dan digunakan untuk pengawasan berbasis risiko, konsistensi data antarbagian menjadi lebih relevan. Ini merupakan implikasi logis dari tujuan integrasi informasi yang disebut OJK, bukan rincian kewajiban teknis baru yang dinyatakan dalam sumber.
Untuk pembaca profesional, pembedaan ini penting. POJK 11/2026 sudah diumumkan dan memiliki tanggal mulai berlaku, tetapi detail teknis pelaksanaannya tidak boleh diasumsikan hanya dari judul atau tujuan regulasi. Jenis laporan, format, batas waktu, serta konsekuensi jika terjadi keterlambatan perlu merujuk pada ketentuan resmi yang berlaku.
Hubungan POJK 11 Tahun 2026 dengan Aturan Sebelumnya
OJK menyebut POJK 11/2026 menyempurnakan pengaturan yang sebelumnya tersebar dalam beberapa POJK. Dengan demikian, aturan baru ini berfungsi sebagai penyelarasan atas ketentuan laporan berkala lembaga penjamin, bukan sekadar pengumuman administratif.
Salah satu aturan yang menjadi konteks adalah POJK 11 Tahun 2025 tentang Penyelenggaraan Usaha Lembaga Penjamin. Aturan tersebut mengatur kewajiban lembaga penjamin untuk menyampaikan laporan bulanan secara lengkap, akurat, dan tepat waktu kepada OJK melalui sistem pelaporan OJK. Dalam ketentuan yang tercantum pada POJK 11/2025, batas penyampaian laporan bulanan adalah paling lambat tanggal 10 bulan berikutnya.
Ketentuan tersebut merupakan gambaran dari pengaturan sebelumnya. Karena POJK 11/2026 mulai berlaku pada 1 Januari 2027 dan menyempurnakan aturan yang tersebar, pembaca perlu membedakan kewajiban berdasarkan POJK 11/2025 dari ketentuan baru yang akan berlaku berdasarkan POJK 11/2026.
Dasar Hukum dan Waktu Berlaku POJK 11 Tahun 2026
POJK 11/2026 disusun untuk melaksanakan Pasal 28 ayat (3) Undang-Undang Nomor 1 Tahun 2016 tentang Penjaminan, sebagaimana terakhir diubah melalui Undang-Undang Nomor 4 Tahun 2026. Dasar hukum ini menunjukkan bahwa pengaturan laporan berkala berada dalam kerangka hukum penjaminan yang lebih luas.
Aturan mulai berlaku pada 1 Januari 2027. Tanggal tersebut menjadi penanda penting bagi lembaga penjamin untuk membedakan periode sebelum dan sesudah berlakunya POJK 11/2026. Sumber yang tersedia belum memuat ketentuan peralihan, sehingga perlakuan terhadap laporan pada masa transisi tidak dapat dijelaskan lebih jauh di sini.
Implikasi terhadap Transparansi dan Pengawasan
Pelaporan yang lebih efektif dapat membantu menyediakan informasi yang lebih berguna bagi proses pengawasan. Ketika informasi pelaporan diintegrasikan, OJK memiliki kerangka yang lebih terpadu untuk membaca data lembaga penjamin. Ini adalah arah yang dinyatakan OJK dalam penjelasan mengenai POJK 11/2026.
Secara umum, integrasi informasi juga membuat kualitas data menjadi lebih penting. Data yang tidak konsisten berpotensi menyulitkan pembacaan kondisi lembaga, sedangkan laporan yang tersusun secara konsisten lebih mendukung proses analisis. Pernyataan ini merupakan analisis atas tujuan integrasi pelaporan, bukan keterangan bahwa POJK 11/2026 telah menetapkan format teknis tertentu.
Bagi pengawasan berbasis risiko, nilai laporan terletak pada informasi yang dapat digunakan untuk memahami kondisi lembaga. Karena itu, penyempurnaan pelaporan berpotensi memperkuat hubungan antara kewajiban administratif dan fungsi pengawasan. OJK secara eksplisit mengaitkan POJK 11/2026 dengan peningkatan efektivitas pelaporan serta pengawasan berbasis risiko.
Apa Arti POJK 11 Tahun 2026 bagi Profesional?
Bagi profesional yang bekerja dengan lembaga penjamin, tiga hal menjadi fokus informasi. Pertama, POJK 11/2026 telah diterbitkan dan mengatur laporan berkala lembaga penjamin. Kedua, aturan tersebut mulai berlaku pada 1 Januari 2027. Ketiga, substansinya diarahkan untuk menyempurnakan aturan yang sebelumnya tersebar, meningkatkan efektivitas pelaporan, mendukung pengawasan berbasis risiko, dan mengintegrasikan informasi.
Implikasi praktisnya adalah perlunya membaca POJK 11/2026 secara langsung sebelum menarik kesimpulan mengenai kewajiban teknis. Pemetaan terhadap aturan pelaporan yang sebelumnya digunakan dapat membantu melihat bagian mana yang perlu diselaraskan. Langkah ini merupakan pendekatan analitis yang relevan bagi organisasi, bukan ketentuan prosedural yang dirinci dalam sumber.
Perhatian juga perlu diberikan pada perbedaan antara informasi yang sudah diketahui dan detail yang belum tersedia. Saat ini, informasi yang dapat ditegaskan mencakup nomor dan judul aturan, tujuan penyempurnaan, dasar hukum, serta tanggal mulai berlaku. Rincian mengenai jenis laporan, format, tenggat, mekanisme transisi, dan sanksi spesifik harus dilihat dari teks regulasi dan ketentuan resmi terkait.
Kesimpulan
POJK Nomor 11 Tahun 2026 menjadi aturan baru OJK mengenai laporan berkala lembaga penjamin. Aturan ini menyempurnakan ketentuan yang sebelumnya tersebar dalam beberapa POJK, dengan tujuan meningkatkan efektivitas pelaporan, mendukung pengawasan berbasis risiko, dan mengintegrasikan informasi pelaporan.
POJK tersebut disusun untuk melaksanakan Pasal 28 ayat (3) Undang-Undang Nomor 1 Tahun 2016 tentang Penjaminan sebagaimana terakhir diubah melalui Undang-Undang Nomor 4 Tahun 2026. Aturan mulai berlaku pada 1 Januari 2027. Bagi lembaga penjamin dan profesional terkait, fokus berikutnya adalah memahami teks aturan secara utuh, terutama ketentuan teknis dan transisinya.
Sumber
- Siaran Pers: Stabilitas Sektor Jasa Keuangan Terjaga di Tengah Meningkatnya Tekanan Perekonomian Global — Otoritas Jasa Keuangan
- Pencarian Regulasi — Otoritas Jasa Keuangan
- POJK 11 Tahun 2025 Penyelenggaraan Usaha Lembaga … — Otoritas Jasa Keuangan
Komentar