
Cara Memakai Metode 50/30/20 untuk Mengatur Keuangan Bulanan
Metode 50/30/20 membagi pendapatan setelah pajak untuk kebutuhan, keinginan, dan tabungan. Pelajari cara menyesuaikannya dengan cicilan, tanggungan, dan tujuan keuangan.

Daftar isi
Gaji baru masuk, tetapi uang langsung terasa berkurang. Ada tagihan, ongkos kerja, belanja rumah, cicilan, dan kebutuhan lain yang menunggu. Kalau semua dibayar tanpa rencana, Anda bisa kesulitan melihat berapa uang yang masih aman dipakai.
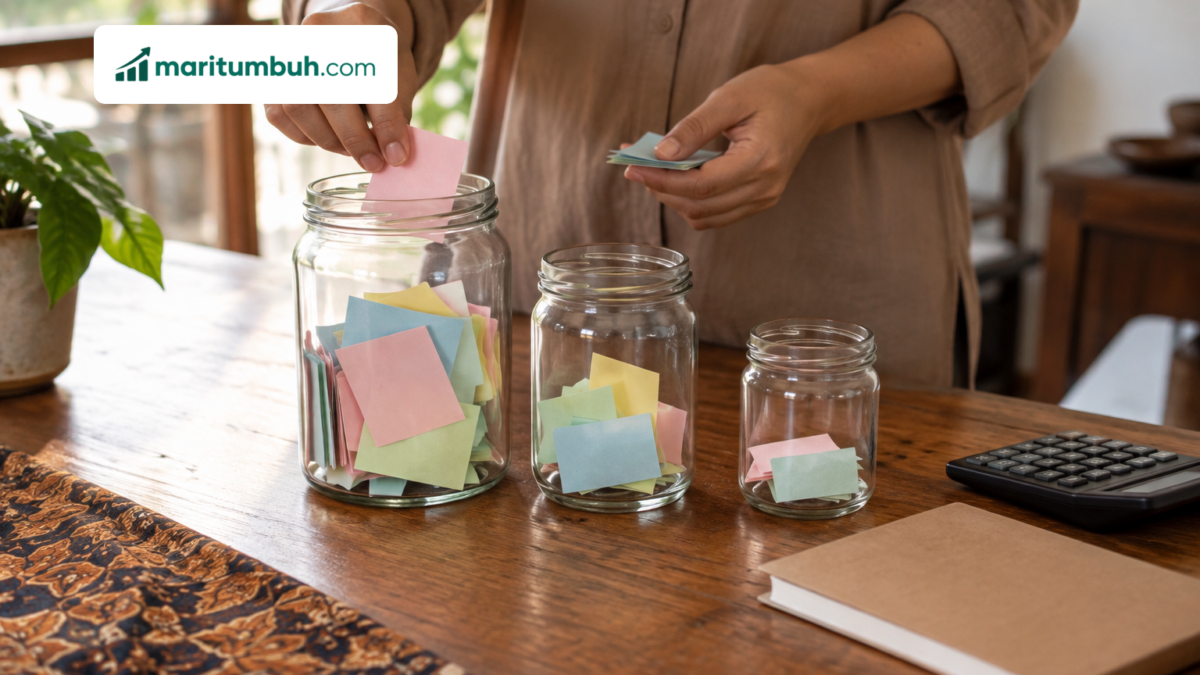
Metode 50/30/20 menawarkan cara sederhana untuk mulai menyusun anggaran. Anda membagi pendapatan setelah pajak menjadi 50% untuk kebutuhan, 30% untuk keinginan, dan 20% untuk tabungan atau investasi. Namun, pembagian ini bukan aturan yang harus dipaksakan pada semua kondisi.
Cara Kerja Metode 50/30/20
Dasar metode ini adalah pendapatan setelah pajak. Artinya, Anda memakai uang yang benar-benar masuk dan bisa dipakai, bukan angka pendapatan sebelum potongan pajak.
Bagian 50% ditujukan untuk kebutuhan. Pos ini bisa mencakup kebutuhan hidup selama satu bulan, transportasi, dan tagihan bulanan. Belanja bahan makanan, ongkos ojek ke tempat kerja, serta tagihan rumah biasanya masuk dalam kelompok ini.
Bagian 30% digunakan untuk keinginan. Isinya bisa berupa rekreasi, hobi, hiburan, atau pembelian yang membuat hidup lebih nyaman. Keinginan bukan berarti selalu buruk. Anda hanya perlu membedakannya dari pengeluaran yang harus dibayar supaya kehidupan sehari-hari tetap berjalan.
Bagian 20% dialokasikan untuk tabungan atau investasi. Pos ini bisa mencakup dana darurat, tabungan untuk tujuan tertentu, investasi jangka panjang, dan dana pensiun. Dalam penerapannya, dana darurat sebaiknya diprioritaskan sebelum investasi.
Catat Pendapatan dan Pengeluaran Bulanan
Jangan langsung membagi pendapatan berdasarkan perkiraan. Langkah pertama adalah mencatat semua sumber pendapatan yang masuk dalam satu bulan. Pendapatan tetap dan tidak tetap sama-sama perlu Anda catat.
Setelah itu, tulis pengeluaran Anda. Masukkan tagihan, transportasi, belanja kebutuhan rumah, cicilan, hiburan, dan pengeluaran kecil yang sering luput. Catatan ini membantu Anda melihat kebiasaan uang dengan lebih jelas.
Bank Indonesia menyarankan anggaran dimulai dengan pencatatan seluruh sumber pendapatan tetap dan tidak tetap dalam satu bulan, beserta pengeluaran. Anda bisa mencatat lewat buku, lembar kerja, atau aplikasi yang paling mudah dipakai secara rutin.
Bayangkan Anda sering membeli makanan lewat aplikasi setelah pulang kerja. Satu transaksi mungkin terasa kecil, tetapi catatan bulanan membantu Anda melihat posnya. Dari sana, Anda bisa menilai apakah pengeluaran itu termasuk kebutuhan, keinginan, atau bagian dari kebiasaan yang perlu dikurangi.
Sesuaikan Anggaran dengan Cicilan dan Tanggungan
Angka 50% untuk kebutuhan tidak selalu mudah dicapai. Cicilan rumah, kendaraan, pendidikan, atau utang lain bisa mengambil bagian besar dari pendapatan. Karena itu, cicilan harus masuk dalam anggaran sejak awal, bukan dibayar setelah semua uang habis.
Sumber resmi Kementerian Keuangan menyarankan cicilan tidak lebih dari 30 persen pendapatan. Sumber yang sama juga mengingatkan supaya utang tidak dipakai untuk membiayai gaya hidup.
Artinya, Anda perlu melihat total cicilan sebelum menentukan jatah keinginan. Kalau cicilan sudah menekan ruang kebutuhan, pos hiburan dan belanja tambahan mungkin perlu lebih kecil untuk sementara. Jangan memaksa angka 30% untuk keinginan kalau kebutuhan dan kewajiban utama belum tertutup.
Tanggungan keluarga juga ikut memengaruhi pembagian. Belanja untuk pasangan, anak, atau anggota keluarga yang Anda bantu bisa masuk ke kebutuhan. Catat pengeluaran itu dengan jelas supaya anggaran tidak terlihat longgar padahal uangnya sudah punya tujuan.
Metode ini membantu Anda melihat prioritas, bukan sekadar mengejar persentase. Kalau kebutuhan dan cicilan sudah mengambil bagian besar, Anda bisa memakai pembagian yang lebih rinci. Salah satu alternatifnya adalah memisahkan kebutuhan hidup, cicilan atau utang, tabungan, dan uang harian. Persentasenya tetap fleksibel sesuai kebutuhan dan cara Anda mengalokasikan pendapatan.
Cara Menerapkan Metode 50/30/20 Saat Pendapatan Terbatas
Kondisi keuangan tidak selalu memungkinkan Anda langsung menyisihkan 20% untuk tabungan atau investasi. Sumber resmi Kementerian Keuangan menyebut Anda bisa mulai dari 5% atau 10% ketika keadaan belum memungkinkan.
Mulai dari angka yang lebih kecil bukan berarti tujuan keuangan Anda gagal. Anda sedang membangun kebiasaan menyisihkan uang secara teratur. Setelah kebutuhan, cicilan, dan tanggungan lebih terkendali, alokasinya bisa ditinjau kembali.
Urutannya juga perlu jelas. Dalam bagian tabungan atau investasi, dahulukan dana darurat. Setelah kebutuhan perlindungan dasar lebih siap, Anda bisa melihat tujuan lain sesuai rencana keuangan.
Untuk pendapatan yang berubah-ubah, catat pemasukan setiap bulan sebelum membuat pembagian. Jangan memakai angka pendapatan yang belum pasti sebagai dasar belanja. Dengan begitu, anggaran Anda lebih dekat dengan kondisi uang yang benar-benar tersedia.
Tentukan Tujuan Sebelum Membagi Anggaran
Persentase akan lebih mudah dipakai kalau Anda tahu uang itu ingin dibawa ke mana. Tujuan keuangan yang jelas membantu menentukan proporsi anggaran yang sesuai dengan prioritas.
Misalnya, Anda sedang membangun dana darurat, menyiapkan biaya pendidikan, atau menabung untuk kebutuhan besar. Tujuan yang berbeda bisa membuat fokus tabungan Anda berbeda. Anda tidak harus memperlakukan semua tujuan dengan cara yang sama.
Artinya, pembagian 50/30/20 berfungsi sebagai peta awal. Peta itu bisa berubah ketika kondisi keluarga, pendapatan, cicilan, atau tujuan Anda berubah. Yang perlu dijaga adalah setiap bagian punya alasan, bukan sekadar mengikuti angka.
Evaluasi Anggaran pada Akhir Bulan
Anggaran tidak selesai ketika pendapatan sudah dibagi. Anda perlu membandingkan rencana dengan pengeluaran yang benar-benar terjadi pada akhir bulan.
Evaluasi membantu menunjukkan pos yang menghemat dan pos yang melebihi anggaran. Dari hasil itu, Anda bisa menyesuaikan anggaran bulan berikutnya.
Misalnya, biaya transportasi ternyata lebih besar karena Anda lebih sering bepergian. Di sisi lain, anggaran hiburan mungkin tidak terpakai seluruhnya. Catatan seperti ini membantu Anda mengubah pembagian berdasarkan kebiasaan nyata, bukan perkiraan.
Lakukan evaluasi dengan tenang. Satu bulan yang meleset tidak otomatis berarti metode ini tidak cocok. Cari penyebabnya, lalu bedakan pengeluaran yang memang perlu dari pengeluaran yang masih bisa dikurangi.
Jadikan 50/30/20 sebagai Panduan yang Fleksibel
Metode 50/30/20 sebaiknya dipandang sebagai panduan yang bisa disesuaikan. Proporsi itu belum tentu cocok untuk setiap pendapatan dan kondisi keluarga.
Kalau kebutuhan pokok dan cicilan sedang tinggi, bagian keinginan bisa lebih kecil. Kalau pendapatan meningkat dan kewajiban tetap, sebagian tambahan bisa diarahkan ke tabungan atau tujuan keuangan. Kalau pendapatan turun, Anda bisa meninjau kembali semua pos tanpa mengabaikan kebutuhan utama.
Yang juga penting, jangan memakai satu kategori untuk menyembunyikan pengeluaran. Belanja bulanan, ongkos kerja, cicilan, hiburan, dan tabungan perlu terlihat terpisah. Dengan begitu, Anda tahu bagian mana yang paling banyak mengambil uang.
Metode ini juga bukan alasan untuk berutang demi memenuhi pos keinginan. Kendalikan cicilan supaya tidak menggerus kebutuhan pokok, dan hindari utang untuk gaya hidup.
Langkah Menerapkan Metode 50/30/20
- Catat pendapatan setelah pajak yang benar-benar masuk, termasuk pendapatan tetap dan tidak tetap.
- Tulis semua pengeluaran bulanan, termasuk kebutuhan, keinginan, cicilan, dan tabungan.
- Kelompokkan pengeluaran ke dalam kebutuhan, keinginan, serta tabungan atau investasi.
- Jadikan 50/30/20 sebagai titik awal, bukan batas yang harus selalu sama.
- Prioritaskan dana darurat dalam pos tabungan atau investasi.
- Sesuaikan pembagian dengan cicilan, tanggungan, pendapatan, dan tujuan keuangan.
- Evaluasi hasilnya pada akhir bulan, lalu perbaiki anggaran bulan berikutnya.
Dengan cara ini, Anda tidak hanya membagi uang berdasarkan angka. Anda juga memahami alasan di balik setiap pengeluaran. Itulah manfaat utama metode 50/30/20: memberi kerangka sederhana supaya keputusan keuangan bulanan terasa lebih terarah.
Sumber
- Website DJKN — Kementerian Keuangan
- Website DJKN — Kementerian Keuangan
- Website DJKN — Kementerian Keuangan
- BUDGETING — Bank Indonesia
- Website DJKN — Kementerian Keuangan
- Website DJKN — Kementerian Keuangan
- Gaji Pas-pasan, Bisa Investasi? Bisa Banget, Begini Caranya! – Media Keuangan — Kementerian Keuangan
- Website DJKN — Kementerian Keuangan
Komentar