
OJK Siapkan Kajian Pooling Funds untuk Fintech Lending, Apa Dampaknya bagi Pengguna?
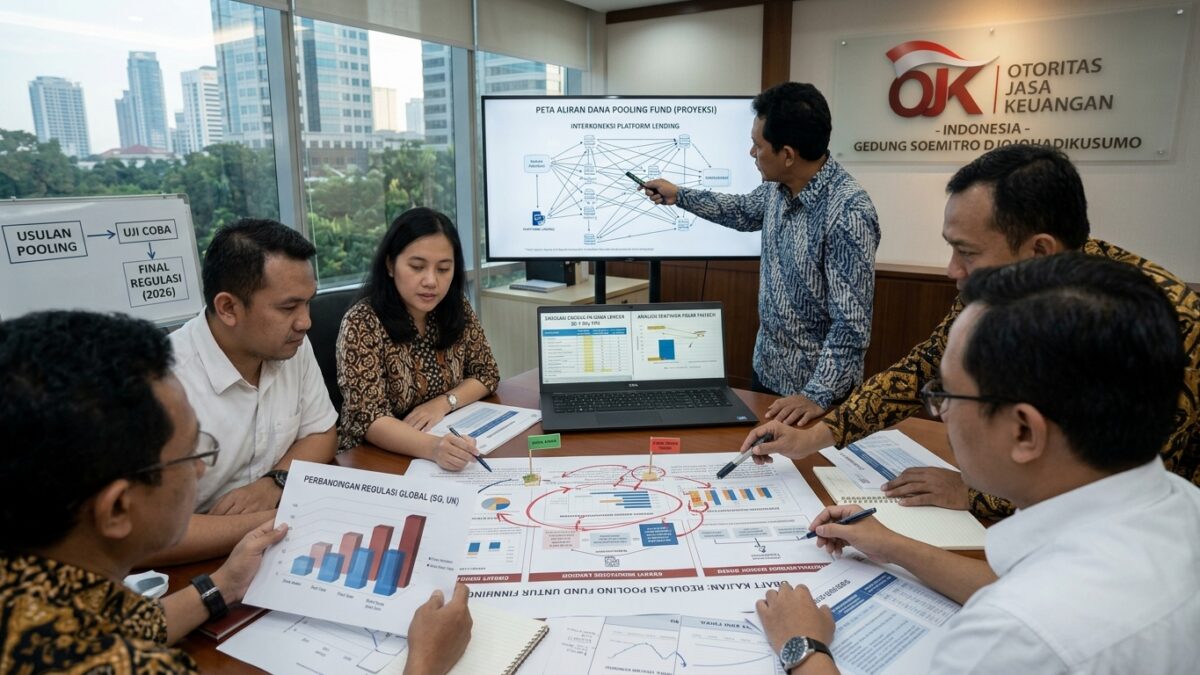
OJK mencatat penyusunan kajian pooling fund untuk LPBBTI dalam Laporan Kinerja Triwulan I 2025. Namun, aturan, mekanisme, jadwal penerapan, dan dampaknya bagi penyelenggara maupun pemberi dana belum dijelaskan.

Daftar isi
Ketika Anda menggunakan aplikasi pinjaman daring, ada dua pihak utama dalam transaksi: pemberi dana dan penerima dana. Keduanya tidak harus bertemu langsung karena transaksi berlangsung melalui sistem yang disediakan penyelenggara, baik aplikasi maupun laman web. Di tengah model ini, Otoritas Jasa Keuangan (OJK) mencatat penyusunan kajian pooling fund untuk Layanan Pendanaan Bersama Berbasis Teknologi Informasi (LPBBTI), istilah yang mencakup fintech lending.
Catatan itu muncul dalam Laporan Kinerja OJK Triwulan I 2025. Namun, laporan tersebut belum menunjukkan bahwa aturan pooling funds sudah diterbitkan. Mekanisme operasional, jadwal penerapan, dan ketentuan teknisnya juga belum dijelaskan dalam sumber yang tersedia.
Status Kajian Pooling Fund OJK: Belum Menjadi Aturan
Perbedaan antara kajian dan aturan yang sudah berlaku perlu diperhatikan. Dalam laporan kinerja untuk periode Januari sampai dengan Maret 2025, OJK mencatat adanya penyusunan kajian pooling fund LPBBTI. Artinya, informasi yang tersedia baru menunjukkan bahwa topik tersebut sedang dikaji, bukan bahwa penyelenggara fintech lending sudah wajib menerapkan skema baru.
Laporan itu tidak merinci alasan spesifik OJK menyiapkan kajian tersebut. Laporan tersebut juga tidak memuat rancangan mekanisme pooling funds, pihak yang akan mengelola dana, tata cara penempatan dana, atau jadwal kapan ketentuan baru mulai berlaku. Karena itu, dampak teknis bagi penyelenggara dan pemberi dana belum bisa dipastikan dari informasi yang tersedia.
Posisi ini berbeda dari POJK Nomor 40 Tahun 2024 yang sudah mengatur LPBBTI. Dalam siaran persnya, OJK menjelaskan bahwa aturan tersebut memperkuat ketentuan mengenai penilaian tingkat kesehatan penyelenggara, manajemen risiko, tata kelola, unit usaha syariah, dan kewajiban credit scoring. Credit scoring adalah penilaian yang digunakan dalam proses pendanaan untuk membantu menilai kelayakan pihak yang mengajukan pinjaman.
Apa yang Diatur POJK 40/2024 tentang LPBBTI?
POJK 40/2024 menempatkan penyelenggara sebagai pihak yang menyediakan atau memfasilitasi sistem pendanaan. Aturan tersebut melarang penyelenggara bertindak sebagai pemberi dana atau penerima dana.
Selain itu, penyelenggara dilarang mewakili pemberi dana untuk melakukan pendanaan, menyediakan fitur pendanaan otomatis, serta memberikan jaminan dalam kegiatan usahanya. Ketentuan ini menjadi batas penting untuk memahami posisi penyelenggara dalam ekosistem fintech lending yang sudah diatur.
POJK 40/2024 juga mewajibkan penyelenggara memenuhi batas maksimum manfaat ekonomi pendanaan. Manfaat ekonomi ini mencakup antara lain bunga, margin, bagi hasil, biaya administrasi, biaya komisi, fee platform, dan ujrah. Jadi, biaya yang perlu diperhatikan dalam pendanaan tidak hanya berbentuk bunga.
OJK menyatakan penguatan regulasi LPBBTI diharapkan mendorong penyelenggara beroperasi dengan prinsip kehati-hatian. OJK juga menyebut aturan tersebut ditujukan untuk memberikan perlindungan yang lebih baik bagi pemberi dana dan penerima dana. Penjelasan ini berasal dari kerangka aturan LPBBTI yang sudah diterbitkan, bukan dari rincian kajian pooling funds.
Mengapa Istilah Pooling Fund Perlu Dicermati?
Untuk pembaca, istilah pooling funds belum bisa diterjemahkan menjadi prosedur penggunaan aplikasi tertentu. Sumber yang tersedia belum menjelaskan apakah istilah tersebut akan mengubah cara dana dikumpulkan, disalurkan, dicatat, atau dipisahkan dalam kegiatan LPBBTI. Belum ada pula penjelasan resmi mengenai hak dan kewajiban pemberi dana jika skema itu benar-benar diterapkan.
Karena aturan belum disebut telah diterbitkan, pengguna sebaiknya tidak menganggap adanya kewajiban baru yang sudah berlaku. Informasi tentang perubahan tata cara pendanaan, biaya, pembagian risiko, atau perlindungan dana baru dapat dinilai setelah OJK menerbitkan ketentuan resmi yang memuat detailnya.
Secara umum, istilah baru dalam regulasi dapat berdampak pada beberapa bagian kegiatan usaha. Bagi penyelenggara, perubahan aturan biasanya perlu diterjemahkan ke dalam tata kelola, manajemen risiko, sistem teknologi, dan informasi kepada pengguna. Namun, untuk pooling funds, rincian dampak tersebut belum dapat disebut sebagai ketentuan karena kajiannya belum disertai mekanisme teknis dalam sumber yang tersedia.
Data Pengawasan Fintech Lending pada Triwulan I 2025
Laporan Kinerja OJK Triwulan I 2025 juga mencatat perkembangan pengawasan LPBBTI. Jumlah penyelenggara LPBBTI, termasuk fintech lending syariah yang tercatat sebagai pelapor e-Reporting, tercatat sebanyak 98 penyelenggara pada 2024 dan 97 penyelenggara pada Triwulan I 2025.
Pada periode Januari sampai dengan Maret 2025, OJK mencatat 168 surat sanksi atas tindak lanjut pengawasan penyelenggara LPBBTI. Rinciannya adalah 74 surat sanksi pada Januari 2025, 55 surat pada Februari 2025, dan 39 surat pada Maret 2025.
Angka tersebut menunjukkan bahwa pengawasan terhadap penyelenggara berjalan bersamaan dengan penyusunan kajian pooling fund. Namun, data sanksi itu tidak menjelaskan hubungan langsung dengan kajian pooling funds. Karena itu, angka tersebut tidak boleh dibaca sebagai bukti bahwa pooling funds disiapkan karena jenis pelanggaran tertentu.
Dampak Kajian Pooling Fund bagi Penyelenggara dan Pengguna
Bagi penyelenggara, dampak konkret belum dapat ditentukan sebelum ketentuan pooling funds diterbitkan. Hal yang baru bisa dipastikan adalah bahwa penyelenggara tetap berada dalam kerangka LPBBTI yang mengatur kesehatan perusahaan, manajemen risiko, tata kelola, credit scoring, dan perlindungan bagi pemberi serta penerima dana.
Bagi pemberi dana, belum ada dasar untuk menyimpulkan bahwa cara menyalurkan dana, tingkat risiko, atau bentuk perlindungan akan berubah karena kajian tersebut. Pemberi dana tetap perlu membaca informasi yang disediakan penyelenggara dan memahami bahwa aturan yang tersedia membatasi peran penyelenggara sebagai fasilitator, bukan pemberi dana atau penerima dana.
Bagi penerima dana, kajian pooling funds juga belum bisa dijadikan dasar untuk memperkirakan perubahan proses pengajuan atau biaya pendanaan. Ketentuan yang sudah tersedia tetap mencakup batas maksimum manfaat ekonomi pendanaan, termasuk berbagai komponen biaya yang disebut dalam POJK 40/2024.
Apa Arti Kajian Pooling Fund bagi Pengguna Fintech Lending?
Untuk sementara, pengguna dapat membedakan dua hal. Pertama, aturan LPBBTI yang sudah berlaku melalui POJK 40/2024. Kedua, kajian pooling fund yang baru dicatat OJK dalam laporan kinerja Triwulan I 2025.
Perbedaan ini membantu Anda membaca informasi tentang fintech lending secara lebih hati-hati. Jangan memperlakukan istilah pooling funds sebagai kebijakan operasional yang sudah berlaku sebelum ada aturan dan penjelasan teknis resmi. Jika ada perubahan pada fitur, biaya, alur pendanaan, atau informasi risiko, dasar penilaiannya perlu merujuk pada ketentuan dan pemberitahuan resmi yang diterbitkan.
Pengguna juga perlu memahami siapa saja pihak dalam transaksi. OJK menjelaskan bahwa pengguna fintech lending terdiri atas pemberi pinjaman dan penerima pinjaman. Mereka dapat berupa individu atau badan hukum sesuai kriteria yang ditentukan penyelenggara dan ketentuan yang berlaku.
Kesimpulan
OJK mencatat penyusunan kajian pooling fund untuk LPBBTI dalam Laporan Kinerja Triwulan I 2025. Sampai informasi yang tersedia, belum ada aturan pooling funds yang diterbitkan, sehingga mekanisme, jadwal penerapan, dan dampaknya bagi penyelenggara maupun pengguna belum dapat dijelaskan secara rinci.
Kerangka yang sudah berlaku adalah POJK 40/2024, yang memperkuat aspek kesehatan penyelenggara, manajemen risiko, tata kelola, credit scoring, serta perlindungan bagi pemberi dan penerima dana. Untuk memahami perkembangan berikutnya, pengguna perlu membedakan kajian yang masih disiapkan dari aturan resmi yang sudah berlaku.
Sumber
- Laporan Kinerja OJK Triwulan I 2025 — Otoritas Jasa Keuangan
- Siaran Pers: OJK Terbitkan Sembilan Aturan Dalam Rangka Pengembangan dan Penguatan Bidang Lembaga Pembiayaan, Perusahaan Modal Ventura, Lembaga Keuangan Mikro, dan Lembaga Jasa Keuangan Lainnya — Otoritas Jasa Keuangan
- OJK Pedia — Otoritas Jasa Keuangan
- FAQ Fintech Lending — Otoritas Jasa Keuangan
- POJK 40 Tahun 2024 Layanan Pendanaan Bersama … — Otoritas Jasa Keuangan
Komentar