
Hak dan Kewajiban Pemegang Kartu Kredit Menurut Aturan OJK dan Bank Indonesia
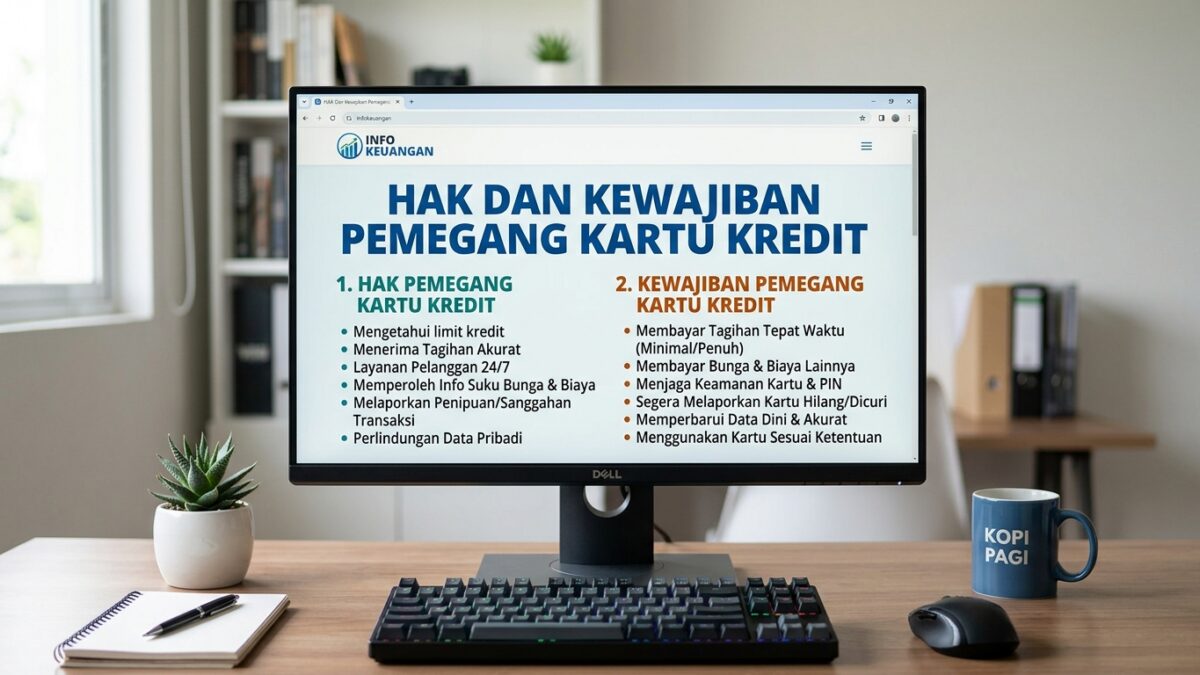
Pemegang kartu kredit bukan hanya wajib membayar tagihan. Aturan BI dan OJK juga mengatur hak atas informasi biaya, pengaduan, keamanan transaksi, perlindungan dari klausula yang merugikan, serta batasan penagihan.

Daftar isi
Ketika tagihan kartu kredit datang, perhatian biasanya langsung tertuju pada jumlah yang harus dibayar. Padahal, hubungan antara pemegang kartu dan penerbit tidak hanya berisi kewajiban membayar. Ada pula hak atas informasi yang jelas, saluran pengaduan, perlindungan dari klausula yang mengalihkan tanggung jawab, serta langkah keamanan transaksi.
Artikel ini membahas ketentuan yang dirujuk dari Bank Indonesia (BI), terutama Surat Edaran Bank Indonesia Nomor 14/17/DASP dan materi BI terkait kartu kredit, serta ketentuan perlindungan konsumen Otoritas Jasa Keuangan (OJK), termasuk POJK No. 1/2013 dan POJK No. 6/07/2022. Fokusnya adalah posisi Anda sebagai pemegang kartu, bukan mekanisme operasional seperti cara transaksi atau perhitungan tagihan secara umum.
Dasar Hubungan Pemegang Kartu Kredit dan Penerbit
BI mendefinisikan kartu kredit sebagai alat pembayaran dan/atau penarikan tunai. Dalam mekanisme ini, penerbit lebih dulu memenuhi kewajiban pembayaran kepada pihak terkait, sedangkan pemegang kartu berkewajiban membayar kembali kepada penerbit sesuai waktu yang disepakati.
Artinya, kartu kredit bukan dana cuma-cuma. Saat digunakan, muncul kewajiban pembayaran kepada penerbit. Namun, kewajiban tersebut harus berjalan berdampingan dengan kewajiban penerbit untuk memberikan informasi dan memperlakukan konsumen sesuai ketentuan perlindungan konsumen.
Kewajiban Pemegang Kartu Kredit
Membayar tagihan sesuai ketentuan
BI mensyaratkan pembayaran minimum oleh pemegang kartu kredit sebesar 10% dari total tagihan. Pembayaran tersebut tidak hanya dilihat dari jumlah akhirnya, tetapi juga memiliki aturan alokasi.
Apabila terdapat biaya dan denda, pembayaran dialokasikan terlebih dahulu untuk komponen tersebut. Sisa pembayaran kemudian dialokasikan paling kurang 60% untuk memenuhi kewajiban pokok transaksi. Dengan begitu, memahami jumlah minimum saja belum cukup; Anda juga perlu memperhatikan bagaimana pembayaran tersebut dialokasikan.
Ketentuan ini menjelaskan posisi pembayaran minimum dalam hubungan kartu kredit. Pembayaran minimum merupakan kewajiban yang diatur, tetapi bukan berarti seluruh kewajiban pokok transaksi otomatis selesai setelah pembayaran minimum dilakukan.
Menjaga keamanan penggunaan kartu
Dalam ketentuan keamanan kartu kredit, penerbit diwajibkan mengimplementasikan PIN paling kurang 6 digit. Penerbit juga diwajibkan menyediakan transaction alert melalui SMS atau sarana lain berdasarkan pilihan pemegang kartu kredit.
Bagi pemegang kartu, hak atas fitur keamanan tersebut berjalan bersama kewajiban untuk menggunakannya secara bertanggung jawab. PIN dan pemberitahuan transaksi merupakan bagian dari pengamanan yang membantu pemegang kartu mengenali aktivitas transaksi.
Memahami syarat kepemilikan dan batas kredit
Ketentuan BI yang dirujuk dalam artikel ini memuat persyaratan pemberian kartu. Untuk pemegang kartu utama, batas minimum usia adalah 21 tahun atau telah kawin. Untuk pemegang kartu tambahan, batas minimum usia adalah 17 tahun atau telah kawin.
Calon pemegang kartu juga dipersyaratkan memiliki pendapatan minimum Rp3.000.000,00 per bulan. Selain itu, plafon kredit kumulatif dibatasi paling banyak 3 kali pendapatan. Ketentuan tersebut berkaitan dengan kehati-hatian dan pengelolaan risiko kredit dalam pemberian kartu.
Hak Pemegang Kartu Kredit atas Informasi
Informasi penggunaan, fasilitas, risiko, dan kewajiban
SE BI Nomor 14/17/DASP mewajibkan penerbit menyampaikan informasi tertulis kepada calon pemegang kartu dan pemegang kartu kredit. Informasi tersebut paling sedikit mencakup prosedur dan tata cara penggunaan kartu, fasilitas yang tersedia, serta risiko penggunaan kartu.
Penerbit juga wajib menyampaikan informasi tertulis mengenai hak dan kewajiban pemegang kartu. Jadi, informasi yang diberikan tidak semestinya hanya berisi manfaat atau fasilitas kartu, tetapi juga menjelaskan tanggung jawab yang muncul ketika kartu digunakan.
Informasi bunga, denda, dan tagihan
BI mengharuskan penerbit menyampaikan informasi mengenai tata cara dan dasar perhitungan bunga serta denda. Informasi tagihan juga wajib disampaikan secara akurat dan tepat waktu.
Artinya, ketika Anda memeriksa tagihan, informasi yang diterima seharusnya dapat membantu membedakan jumlah pokok transaksi, biaya, denda, dan komponen lain yang relevan. Jika ada bagian yang tidak jelas, hak atas informasi ini menjadi dasar untuk meminta penjelasan kepada penerbit.
Hak Mengajukan Pengaduan Kartu Kredit
Penerbit kartu kredit wajib menyampaikan tata cara pengajuan pengaduan dan perkiraan waktu penyelesaian pengaduan. Informasi ini termasuk bagian dari informasi tertulis yang harus diberikan kepada calon pemegang kartu dan pemegang kartu kredit.
POJK No. 6/07/2022 juga mengatur bahwa informasi produk wajib memuat mekanisme layanan pengaduan. Dengan demikian, pengaduan bukan sekadar jalur informal ketika terjadi masalah, melainkan bagian dari informasi layanan yang perlu tersedia bagi konsumen.
Dalam situasi sehari-hari, hak ini dapat digunakan ketika Anda membutuhkan penjelasan tentang tagihan, biaya, transaksi, atau layanan kartu. Pengaduan sebaiknya merujuk pada mekanisme yang diinformasikan oleh penerbit dan memperhatikan perkiraan waktu penyelesaian yang disampaikan.
Perlindungan dari Klausula Baku yang Merugikan
POJK No. 1/2013 melarang klausula baku yang mengalihkan tanggung jawab pelaku usaha kepada konsumen atau mengurangi hak konsumen. Salah satu contoh yang disebut dalam ketentuan tersebut adalah klausula yang membebaskan penerbit dari tanggung jawab atas klaim pemegang kartu.
Secara umum, artinya penerbit tidak dapat menggunakan klausula standar untuk menghapus begitu saja hak konsumen atau memindahkan tanggung jawabnya kepada pemegang kartu. Klausula dalam perjanjian tetap perlu dibaca bersama ketentuan perlindungan konsumen yang berlaku.
Aturan Penagihan dan Perlindungan Konsumen
BI mengharuskan penerbit menjamin bahwa penagihan oleh pihak ketiga dilakukan dengan cara yang sah dan tidak melanggar hukum. Ketentuan ini berkaitan dengan cara penagihan, bukan penghapusan kewajiban pembayaran pemegang kartu.
Artinya, adanya tagihan yang belum dibayar tidak membuat semua cara penagihan menjadi dapat dibenarkan. Penerbit tetap memiliki tanggung jawab untuk memastikan pihak ketiga yang melakukan penagihan bertindak sesuai hukum.
Hak Lain Pemegang Kartu Menurut Ketentuan OJK
POJK No. 6/07/2022 mengatur bahwa informasi produk perlu memuat rincian biaya, manfaat, risiko, serta hak dan kewajiban konsumen. Ketentuan tersebut juga mencakup mekanisme pengaduan, hak untuk mengakhiri perjanjian tanpa penalti dalam masa jeda atau cooling-off, penalti pelunasan dipercepat, dan hak mendapatkan laporan posisi simpanan, pinjaman, atau dana konsumen.
Untuk konteks kartu kredit, bagian yang paling langsung berkaitan adalah informasi biaya, risiko, hak dan kewajiban, pengaduan, serta laporan posisi pinjaman. Sementara itu, penerapan setiap ketentuan perlu dilihat berdasarkan produk dan perjanjian yang bersangkutan.
Ringkasan Hak dan Kewajiban Pemegang Kartu
| Aspek | Posisi pemegang kartu | Ketentuan yang dirujuk |
|---|---|---|
| Pembayaran | Memenuhi pembayaran minimum 10% dari total tagihan dan memperhatikan alokasi pembayaran. | SE BI No. 14/17/DASP |
| Informasi | Mendapat informasi tertulis mengenai penggunaan, fasilitas, risiko, hak, kewajiban, bunga, denda, dan tagihan. | SE BI No. 14/17/DASP; materi BI |
| Pengaduan | Mendapat informasi tentang tata cara pengajuan dan perkiraan waktu penyelesaian pengaduan. | SE BI No. 14/17/DASP; POJK No. 6/07/2022 |
| Keamanan | Mendapat dukungan PIN paling kurang 6 digit dan transaction alert. | SE BI No. 14/17/DASP |
| Penagihan | Tetap memiliki perlindungan dari cara penagihan pihak ketiga yang melanggar hukum. | Materi BI |
| Perjanjian | Tidak semestinya kehilangan hak karena klausula baku yang mengalihkan tanggung jawab penerbit. | POJK No. 1/2013 |
Apa Arti Hak dan Kewajiban Ini bagi Pemegang Kartu?
Hak dan kewajiban pemegang kartu berjalan berpasangan. Anda berkewajiban membayar sesuai ketentuan dan menjaga keamanan penggunaan kartu, sementara penerbit berkewajiban menjelaskan biaya, bunga, denda, risiko, hak, kewajiban, serta menyediakan mekanisme pengaduan.
Karena itu, ketika menerima informasi kartu atau tagihan, perhatikan bukan hanya jumlah yang harus dibayar. Periksa pula penjelasan mengenai dasar perhitungan bunga dan denda, informasi tagihan, mekanisme pengaduan, serta fitur keamanan yang tersedia.
Jika muncul persoalan, ketentuan BI dan OJK memberikan kerangka untuk meminta informasi dan mengajukan pengaduan. Perlindungan konsumen juga membatasi penggunaan klausula baku yang mengurangi hak atau mengalihkan tanggung jawab penerbit kepada konsumen.
Kesimpulan
Pemegang kartu kredit memiliki kewajiban membayar tagihan, memperhatikan alokasi pembayaran, dan menggunakan fitur keamanan yang disediakan. Di sisi lain, pemegang kartu berhak memperoleh informasi tertulis yang jelas, mengetahui dasar perhitungan bunga dan denda, mengakses mekanisme pengaduan, serta mendapat perlindungan dari klausula dan praktik penagihan yang melanggar ketentuan.
Dengan memahami dua sisi ini, kartu kredit dapat dilihat secara lebih utuh: bukan hanya sebagai alat pembayaran, tetapi juga sebagai hubungan layanan keuangan yang memiliki hak, kewajiban, dan perlindungan bagi kedua pihak.
Sumber
- Perubahan atas Surat Edaran Bank Indonesia Nomor 1 — Bank Indonesia
- Agar Bank & Nasabah Sama-Sama Nyaman — Bank Indonesia
- Surat Edaran Bank Indonesia Nomor 14/17/DASP perihal Perubahan atas Surat Edaran Bank Indonesia Nomor 11/10/DASP perihal Penyelenggaraan Kegiatan Alat Pembayaran dengan Menggunakan Kartu — Bank Indonesia
- Apa itu Kartu Kredit? — Bank Indonesia
- POJK 6 – 07 – 2022.pdf — Otoritas Jasa Keuangan
- POJK 1 – 2013.pdf — Otoritas Jasa Keuangan
Komentar