
OJK Susun PADK Pergadaian: Apa yang Berubah bagi Pelaku Gadai dan Kredit Mikro?
OJK sedang menyusun Rancangan PADK untuk merinci perizinan, fee based income, kegiatan usaha lain, dan benda jaminan dalam bisnis pergadaian. Pelaku usaha perlu bersiap menghadapi tuntutan administrasi dan pengawasan yang lebih terstruktur.

Daftar isi
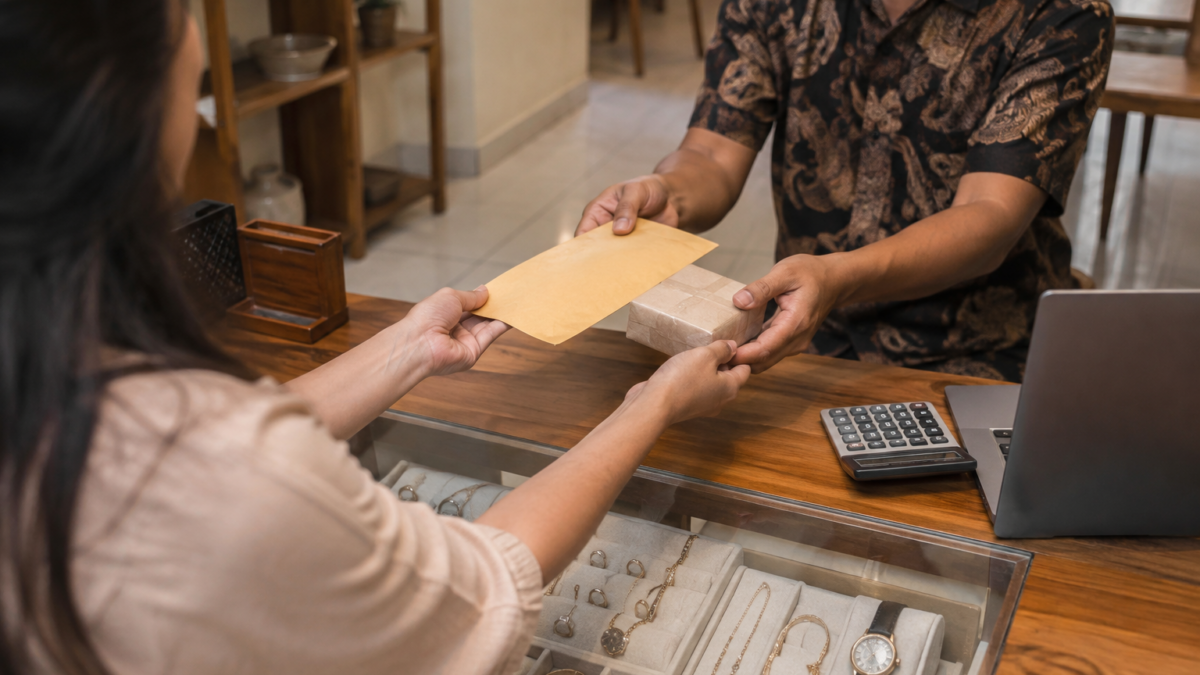
Ketika seseorang menggadaikan barang untuk memperoleh dana, prosesnya terlihat sederhana: barang diserahkan, pinjaman diberikan, lalu kewajiban dilunasi sesuai perjanjian. Bagi perusahaan pergadaian, di balik transaksi itu ada perizinan, pelaporan, pengelolaan benda jaminan, dan batas kegiatan usaha yang harus mengikuti aturan.
Otoritas Jasa Keuangan (OJK) sedang menyusun Rancangan Peraturan Anggota Dewan Komisioner (RPADK) tentang Penyelenggaraan Usaha Perusahaan Pergadaian dan Perusahaan Pergadaian Syariah. Rancangan ini menjadi tindak lanjut dari Peraturan OJK (POJK) Nomor 39 Tahun 2024 dan akan memperinci sejumlah aspek operasional usaha pergadaian.
Empat area yang diatur dalam rancangan RPADK
Menurut siaran pers OJK pada September 2026, RPADK tersebut akan mengatur tata cara permohonan perizinan, ruang lingkup pendapatan berbasis komisi atau fee based income, kriteria dan persyaratan kegiatan usaha lain yang memerlukan persetujuan OJK, serta ketentuan mengenai benda jaminan. Keempat area ini menyentuh langsung cara perusahaan pergadaian memperoleh izin dan menjalankan kegiatan usahanya.
Perincian mengenai perizinan akan menjadi acuan administratif bagi pelaku usaha yang ingin masuk atau menyesuaikan kegiatan dalam industri pergadaian. Sementara itu, aturan mengenai fee based income memberi batas yang lebih jelas atas pendapatan berbasis komisi yang dapat dijalankan perusahaan.
Rancangan tersebut juga akan mengatur kegiatan usaha lain yang hanya dapat dilakukan dengan memenuhi kriteria dan persyaratan tertentu serta memperoleh persetujuan OJK. Bagi pelaku usaha, artinya perlu membedakan dengan cermat antara kegiatan inti pergadaian dan aktivitas tambahan yang masuk dalam pengawasan regulator.
Ketentuan benda jaminan menjadi area lain yang relevan bagi operasional sehari-hari. Aturan ini berkaitan dengan barang yang menjadi dasar transaksi gadai, sehingga perusahaan perlu memastikan proses administrasi dan pengelolaannya mengikuti ketentuan yang berlaku.
Kaitannya dengan POJK 39/2024 dan perubahan POJK 29/2025
POJK Nomor 39 Tahun 2024 mendorong pelaku usaha gadai untuk menjadi perusahaan pergadaian yang berizin di OJK. Peraturan ini juga menetapkan rezim pengawasan yang terstruktur dan terintegrasi, dengan beberapa ketentuan yang diberi masa transisi.
Dalam POJK 39/2024, beberapa kewajiban mulai berlaku setelah masa tertentu sejak peraturan diundangkan. Contohnya, kewajiban terkait hukum gadai memiliki masa transisi 2 tahun, sedangkan kewajiban penyertaan langsung berdasarkan Pasal 239 memiliki masa transisi 1 tahun. Detail masa transisi tetap perlu dibaca bersama ketentuan dan konteks kewajiban masing-masing.
Kerangka tersebut kemudian diubah melalui POJK Nomor 29 Tahun 2025. OJK menjelaskan bahwa perubahan ini bertujuan memberi ruang gerak yang lebih fleksibel bagi pelaku usaha, menyederhanakan ketentuan administratif, serta menyesuaikan standar pengawasan dengan prinsip proporsionalitas dan manajemen risiko.
Artinya, arah kebijakannya bukan hanya menambah kewajiban. Ada juga upaya menyesuaikan beban administratif dan pengawasan dengan skala serta risiko kegiatan usaha. Namun, fleksibilitas tersebut tetap berjalan dalam kerangka perizinan dan pengawasan OJK.
Persyaratan administrasi dan pelaporan elektronik (SEOJK)
Ketentuan teknis administratif juga diatur melalui SEOJK tentang perizinan, persetujuan, dan pelaporan secara elektronik untuk perusahaan pergadaian dan perusahaan pergadaian syariah. SEOJK tersebut memuat persyaratan dokumen, termasuk contoh dokumen seperti Surat Bukti Gadai atau perjanjian pinjaman dengan benda jaminan fidusia.
SEOJK yang sama menetapkan batas waktu pelaporan untuk perubahan tempat kedudukan kantor pusat, yaitu paling lama 15 hari kerja. Bagi pengusaha, ketentuan semacam ini membuat perubahan administratif tidak cukup hanya dicatat secara internal. Perubahan tersebut juga perlu masuk ke proses pelaporan yang ditetapkan regulator.
Secara operasional, perusahaan perlu menyiapkan dokumentasi yang konsisten antara transaksi, perizinan, dan laporan elektronik. Ini bukan berarti semua prosedur baru sudah dirinci dalam RPADK; OJK baru menyatakan ruang lingkup yang akan diatur dalam rancangan tersebut.
Modal minimum dan mekanisme perluasan wilayah usaha
Persyaratan modal disetor perusahaan pergadaian dibedakan berdasarkan lingkup wilayah usahanya. Informasi OJK mencantumkan modal disetor Rp500 juta untuk lingkup kabupaten/kota dan Rp2,5 miliar untuk lingkup provinsi.
Perluasan wilayah usaha juga berlangsung melalui mekanisme persetujuan OJK. Salah satu contoh yang dicantumkan OJK adalah persetujuan perubahan lingkup wilayah usaha menjadi nasional untuk PT Gadai Sakti Jakarta melalui Surat OJK Nomor S-43/PL.02/2026 pada 7 Mei 2026.
Dalam siaran pers OJK yang diterbitkan pada Agustus 2026, disebutkan terdapat 5 perusahaan pergadaian dengan lingkup wilayah usaha nasional. Data ini menunjukkan bahwa perluasan wilayah bukan sekadar perubahan administratif biasa, melainkan status yang diberikan setelah perusahaan memenuhi persyaratan yang ditetapkan.
Pengawasan OJK dan jenis sanksi administratif
OJK juga menegakkan kepatuhan melalui sanksi administratif. Pada Juli 2026, OJK melaporkan pemberian sanksi kepada 11 perusahaan pergadaian. Dalam keseluruhan tindakan administratif yang dilaporkan untuk berbagai lembaga, terdapat 44 sanksi denda dan 132 sanksi peringatan tertulis.
Data tersebut memperlihatkan bahwa kepatuhan bukan hanya persoalan memperoleh izin. Setelah berizin, perusahaan tetap berada dalam pengawasan dan harus memenuhi ketentuan yang berlaku, termasuk aspek administrasi, pelaporan, dan kegiatan usaha.
Implikasi RPADK untuk pelaku gadai dan layanan kredit mikro
Bagi perusahaan pergadaian, RPADK akan menjadi rujukan penting ketika ketentuan final diterbitkan. Pelaku usaha perlu mencermati batas kegiatan yang menghasilkan fee based income, persyaratan kegiatan usaha lain, serta ketentuan mengenai benda jaminan.
Untuk pelaku usaha yang menjalankan layanan gadai melalui kanal digital atau model teknologi finansial, isu utamanya tetap berada pada status dan ruang lingkup kegiatan usahanya. Riset ini tidak memuat rincian kepatuhan khusus bagi fintech gadai di luar ketentuan umum perusahaan pergadaian, sehingga dampak teknis untuk model tersebut belum dapat dirinci di sini.
Secara umum, pengaturan yang lebih jelas dapat membantu perusahaan memahami jalur perizinan dan batas operasional. Di sisi lain, tuntutan dokumentasi, pelaporan, dan pengawasan berarti perusahaan perlu memperkuat proses internalnya.
Bagi akses kredit mikro, arah kebijakan OJK berpotensi memengaruhi cara pelaku usaha gadai mengelola layanan dan memperluas wilayah operasi. Namun, belum ada data kuantitatif dalam riset ini mengenai perubahan biaya pinjaman, jumlah nasabah, atau besarnya dampak langsung terhadap akses kredit mikro.
Dari sisi konsumen, ketentuan tentang perizinan dan benda jaminan memberi kerangka yang lebih jelas bagi transaksi gadai. Perlindungan konsumen dalam praktik tetap bergantung pada penerapan ketentuan oleh perusahaan dan pengawasan yang dilakukan regulator.
Langkah praktis bagi pengusaha pergadaian
Pelaku usaha gadai dapat memusatkan perhatian pada beberapa hal. Pertama, status perizinan dan kesesuaian kegiatan dengan ruang lingkup usaha yang diperbolehkan. Kedua, kesiapan dokumen dan sistem pelaporan elektronik. Ketiga, pengelolaan benda jaminan dan kegiatan tambahan yang membutuhkan persetujuan OJK.
Perusahaan juga perlu membedakan aturan yang sudah berlaku dari rancangan yang masih disusun. POJK 39/2024 dan perubahan melalui POJK 29/2025 menjadi kerangka yang berlaku, sedangkan RPADK akan memberi perincian lebih lanjut setelah proses penyusunan dan penetapannya selesai.
OJK menyatakan kebijakan tersebut diharapkan memberi kemudahan bagi pelaku usaha gadai dan menumbuhkan industri pergadaian. Bagi pengusaha, pesan praktisnya adalah menyiapkan kepatuhan sejak awal, tanpa menganggap rancangan PADK sebagai ketentuan final sebelum resmi ditetapkan.
Kesimpulan
OJK sedang menyusun RPADK yang akan memperjelas perizinan, pendapatan berbasis komisi, kegiatan usaha lain, dan benda jaminan dalam industri pergadaian. Rancangan ini melengkapi kerangka POJK 39/2024 yang kemudian diubah melalui POJK 29/2025.
Perubahan bagi pelaku usaha tidak hanya berkaitan dengan izin masuk, tetapi juga pelaporan, dokumentasi, perluasan wilayah, dan kepatuhan berkelanjutan. Dengan pengawasan yang semakin terstruktur, perusahaan pergadaian perlu memahami aturan final sekaligus memastikan proses internalnya siap mengikuti ketentuan yang berlaku.
Sumber
- POJK 39 Tahun 2024 Pergadaian.pdf — Otoritas Jasa Keuangan
- POJK 29 Tahun 2025.pdf — Badan Pemeriksa Keuangan
- Lembaga Jasa Keuangan Lainnya — Otoritas Jasa Keuangan
- Siaran Pers: Stabilitas Sektor Jasa Keuangan Terjaga di Tengah Meningkatnya Tekanan Perekonomian Global — Otoritas Jasa Keuangan
- Siaran Pers: Stabilitas Sektor Jasa Keuangan Terjaga Mendukung Pengembangan dan Penguatan Sektor Keuangan — Otoritas Jasa Keuangan
- Siaran Pers: OJK Setujui Perluasan Wilayah Usaha Nasional Bagi Dua Perusahaan Pergadaian — Otoritas Jasa Keuangan
- dan 2. Direksi Perusahaan Pergadaian Syariah, di tempat. … — Otoritas Jasa Keuangan
- Siaran Pers: Kinerja dan Intermediasi Sektor Jasa Keuangan Terjaga Mendukung Akselerasi Pertumbuhan Ekonomi — Otoritas Jasa Keuangan
- Siaran Pers: OJK Dorong Industri Pergadaian Indonesia … — Otoritas Jasa Keuangan
Komentar