
KPR Konvensional dan Syariah: Apa Bedanya?
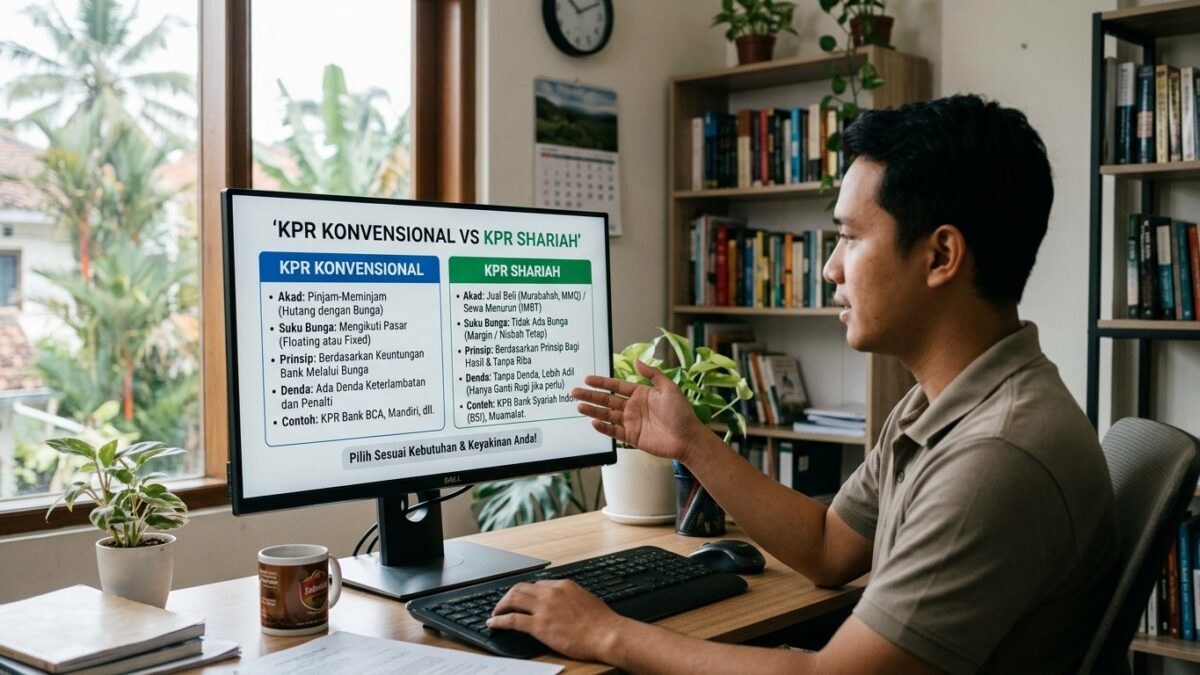
KPR konvensional dan syariah sama-sama membantu Anda memiliki rumah. Bedanya ada pada dasar transaksi, cara menghitung kewajiban, akad, dan bentuk angsurannya.

Daftar isi
Anda sedang melihat rumah, tetapi bingung memilih KPR konvensional atau syariah? Sekilas, keduanya sama-sama meminta Anda membayar angsuran sampai rumah lunas. Bedanya ada pada cara bank membiayai transaksi tersebut.
KPR konvensional memakai pembiayaan berbasis bunga. KPR syariah memakai akad dan prinsip syariah. Salah satu akad yang sering dijelaskan adalah murabahah, yaitu bank membeli rumah lalu menjualnya kepada nasabah dengan harga yang sudah ditambah margin keuntungan.
Perbedaan Dasar KPR Konvensional dan Syariah
Pada KPR konvensional, pembiayaan berjalan dengan skema kredit berbasis bunga. Anda membayar kewajiban kepada bank sesuai perjanjian kredit dan jadwal angsuran.
Menurut Otoritas Jasa Keuangan, pembiayaan konvensional berbasis bunga. Sementara itu, pembiayaan syariah memakai layanan yang berjalan berdasarkan prinsip syariah. Jadi, perbedaannya bukan sekadar nama produk atau tampilan brosur.
KPR syariah tidak otomatis hanya memakai satu jenis akad. Selain murabahah, pembelian rumah juga bisa memakai musyarakah mutanaqisah. Akad adalah bentuk perjanjian yang menjelaskan hubungan, hak, dan kewajiban pihak-pihak dalam transaksi.
Bagaimana Cara Kerja Akad Murabahah?
Dalam contoh edukasi Bank Indonesia, bank membeli rumah lebih dulu dari developer. Setelah itu, bank menjual rumah kepada nasabah dengan harga yang sudah disepakati.
Harga jual itu terdiri dari harga beli bank dan margin keuntungan bank. Margin adalah keuntungan yang disepakati dalam transaksi, bukan bunga yang berubah mengikuti perhitungan kredit konvensional.
Karena harga jual sudah disepakati sejak awal, total kewajiban nasabah pada skema murabahah juga ditentukan sejak awal. Dalam contoh Bank Indonesia, cicilan murabahah ditetapkan tetap setiap bulan sampai masa pembiayaan berakhir.
Bank Indonesia memberi contoh rumah dengan harga beli Rp500.000.000. Dalam contoh itu, harga jual yang disepakati menjadi Rp750.000.000, dengan masa pembiayaan 10 tahun. Angka tersebut adalah contoh edukasi, bukan tarif yang otomatis berlaku untuk semua produk.
Anda bisa membaca penjelasan contoh itu lewat materi Bank Indonesia tentang transaksi keuangan.
Apakah Angsuran KPR Syariah Selalu Tetap?
Dalam contoh murabahah Bank Indonesia, cicilan tetap setiap bulan selama masa pembiayaan. Namun, Anda perlu melihat akad yang ditawarkan bank, bukan hanya label “syariah” pada produknya.
Alasannya, KPR syariah bisa memakai akad lain. Musyarakah mutanaqisah juga termasuk mekanisme pembiayaan syariah yang bisa dipakai untuk membeli rumah.
Artinya, bentuk angsuran dan cara menghitung kewajiban bisa bergantung pada akad yang dipakai. Karena itu, baca dokumen penawaran dan tanyakan cara kerja akadnya sebelum membandingkan cicilan.
Perbedaan Akad, Fixed, dan Floating dalam KPR
Istilah konvensional dan syariah menjelaskan dasar transaksi. Sementara fixed dan floating biasanya dipakai untuk menjelaskan sifat perubahan bunga atau angsuran dalam pembiayaan konvensional.
Jadi, pertanyaan “konvensional atau syariah?” berbeda dari pertanyaan “fixed atau floating?”. Yang pertama membandingkan prinsip dan akad. Yang kedua membahas pola perubahan pembayaran dalam produk yang ditawarkan.
Pada murabahah dalam contoh Bank Indonesia, cicilan ditetapkan tetap selama masa pembiayaan. Namun, jangan langsung menyimpulkan semua produk syariah punya bentuk yang sama. Lihat akad dan isi perjanjiannya.
Cara Membandingkan Biaya dan Total Pembayaran KPR
Nominal cicilan awal saja belum cukup untuk membandingkan dua KPR. Anda juga perlu melihat total pembayaran, komponen bunga atau margin, biaya yang tercantum, dan ketentuan pelunasan.
Mintalah bank menjelaskan semua komponen itu dengan bahasa sederhana. Anda bisa menanyakan: harga rumah yang dipakai sebagai dasar, total kewajiban sampai selesai, cara menghitung cicilan, dan biaya apa saja yang masuk dalam dokumen.
Untuk KPR syariah, tanyakan juga akad yang dipakai. Pastikan Anda memahami apakah transaksi memakai murabahah, musyarakah mutanaqisah, atau akad lain yang tertulis dalam penawaran.
Materi OJK tentang pengelolaan keuangan juga menempatkan pembiayaan konvensional dan syariah sebagai pilihan dengan mekanisme berbeda. Anda bisa membandingkan penjelasan umum itu lewat Buku Saku Cerdas Mengelola Keuangan OJK.
Hal yang Perlu Ditanyakan tentang Perubahan Angsuran
Setiap orang perlu memahami pola kewajibannya sebelum menandatangani pembiayaan rumah. Jangan hanya bertanya tentang cicilan pada awal periode.
Tanyakan apakah cicilan bisa berubah, apa yang menjadi dasar perubahannya, dan bagaimana bank menghitungnya. Untuk produk syariah, tanyakan hal yang sama berdasarkan akad yang dipakai.
Rincian ini biasanya tertulis dalam dokumen penawaran atau perjanjian. Kalau ada istilah yang belum Anda pahami, minta petugas bank menjelaskannya sebelum Anda menyetujui pembiayaan.
Checklist singkat sebelum memilih KPR
- Kenali dasar transaksinya. Tanyakan apakah pembiayaan memakai bunga atau akad syariah.
- Pastikan akadnya. Untuk KPR syariah, cari tahu apakah bank menawarkan murabahah, musyarakah mutanaqisah, atau akad lain.
- Minta total kewajiban. Jangan hanya melihat nominal cicilan per bulan.
- Periksa biaya. Minta rincian komponen biaya yang tercantum dalam dokumen penawaran.
- Tanyakan kemungkinan perubahan pembayaran. Minta penjelasan tertulis tentang dasar dan waktu perubahan, kalau ada.
- Baca ketentuan pelunasan. Tanyakan apa yang berlaku kalau Anda ingin menyelesaikan pembiayaan lebih cepat.
Bagaimana Memilih KPR Konvensional atau Syariah?
KPR konvensional dan syariah sama-sama bisa menjadi metode pembiayaan rumah. Pilihan tidak cukup ditentukan oleh cicilan awal atau label produknya.
Kalau Anda memilih KPR konvensional, pahami cara kerja bunga dan kewajiban dalam perjanjian kredit. Kalau Anda memilih KPR syariah, pahami akad, harga jual atau margin, serta cara bank menyusun angsuran.
Secara umum, pilihan yang lebih mudah dinilai adalah pilihan yang seluruh komponennya bisa Anda jelaskan kembali: akadnya apa, total pembayarannya berapa, cicilannya bagaimana, dan biaya apa saja yang tercantum.
Perbandingan yang rapi membantu Anda melihat perbedaan KPR secara lebih utuh. Jangan berhenti pada pertanyaan “cicilannya paling kecil yang mana?”.
Sumber
- SUBSIDI PEMBANGUNAN RUMAH BAGI MASYARAKAT … — Badan Pemeriksa Keuangan
- TRANSAKSI KEUANGAN — Bank Indonesia
- Buku Saku Cerdas Mengelola Keuangan.pdf — Otoritas Jasa Keuangan
- Pembiayaan Musyarakah — Otoritas Jasa Keuangan
- Pedoman Produk – Pembiayaan Murabahah — Otoritas Jasa Keuangan
- Lembaga Jasa Keuangan Lainnya — Otoritas Jasa Keuangan
Komentar